
Удержание налога при продаже недвижимости в США иностранным продавцом
Если вы владеете недвижимостью в США и планируете её продать, важно заранее разобраться с налоговыми правилами для иностранных продавцов. По закону FIRPTA при продаже обычно удерживают 15% от полной стоимости сделки, а не только от полученной прибыли. За удержание налога отвечает покупатель. Однако в некоторых случаях ставка может быть ниже или удержание вообще не требуется. В этой статье объясняем, как работают эти правила, от чего зависит размер удержания и что делать, если удержанная сумма оказалась больше фактического налога.

16.10.2026

21 минута

12 ноября 2026 г.
Удержание по FIRPTA — это залог, а не окончательный налог
Удержание по FIRPTA - это механизм сбора федерального налога по §§897 и 1445 Налогового кодекса США. Когда иностранное лицо продаёт имущественное право на недвижимость в США, покупатель обычно обязан удержать 15 % от суммы реализации, а не 15 % от прибыли продавца. Этот платёж засчитывается в счёт фактического подоходного налога продавца в США, который рассчитывается в налоговой декларации. Покупатель, который не удержал и не перечислил требуемую сумму, может отвечать за уплату налога, штрафов и процентов.
Для продавца недвижимости в Майами, который планирует следующую покупку, главный вопрос - сколько денег останется после закрытия сделки. Погашение ипотеки не уменьшает базу удержания до чистой выручки. Отсутствие налоговых идентификационных номеров или поздняя подготовка к снижению удержания также могут задержать доступ к средствам.
FIRPTA действует на всей территории США, включая Флориду, несмотря на отсутствие в штате подоходного налога для физических лиц. В этом руководстве слово "иностранный" обозначает только статус для целей федерального налогообложения. Оно не связано с предпочтениями при выборе жилья или оценкой гражданства либо района. Основной порядок действий касается иностранного физического лица, которое продаёт жилую недвижимость, находящуюся в его прямой собственности.
Мы объясним расчёт, обязанности при закрытии сделки и порядок подачи документов после продажи, а затем приведём чек-лист из 15 шагов. Это руководство носит информационный характер и не является юридической или налоговой консультацией. Решения по конкретной сделке следует принимать с квалифицированным специалистом по международному налогообложению США и, при необходимости, юристом по недвижимости.
Что такое FIRPTA (what is firpta) и на кого он распространяется?
Закон о налогообложении иностранных инвестиций в недвижимость (Foreign Investment in Real Property Tax Act) относит прибыль или убыток иностранного лица от имущественного права на недвижимость в США к сфере федерального налогообложения США. §897 определяет налоговый режим, а §1445 устанавливает отдельный механизм удержания. Эти федеральные правила действуют независимо от того, находится недвижимость в Майами, Орландо или Нью-Йорке.
Согласно разделу 26 Свода законов США, §897, такая прибыль или убыток обычно считаются связанными с торговой или предпринимательской деятельностью в США. Удержание покупателем помогает собрать налог до того, как продавец подаст декларацию.
- Передающая сторона (transferor): продавец или другое лицо, отчуждающее имущественное право.
- Приобретатель (transferee): покупатель или другое лицо, получающее имущественное право.
- Налоговый агент (withholding agent): лицо, ответственное за удержание и перечисление налога. При прямой продаже это обычно покупатель.
- USRPI: имущественное право на недвижимость в США (U.S. real property interest).
Кто считается иностранным лицом для целей FIRPTA?
К иностранным лицам обычно относятся физическое лицо-иностранец, не являющееся налоговым резидентом США, а также иностранная корпорация, партнёрство, траст или наследственная масса. Налоговая классификация структуры может влиять на то, кто считается продавцом и какие правила удержания применяются.
Одного гражданства недостаточно, чтобы определить статус для целей FIRPTA. Физическое лицо, которое соответствует критерию наличия грин-карты или критерию существенного присутствия, обычно является налоговым резидентом США с учётом применимых исключений. Налоговое управление США (IRS) объясняет эти критерии в Публикации 519.
Мы рекомендуем подтвердить федеральный налоговый статус каждого собственника до выставления объекта на продажу. Иностранного паспорта или зарубежного почтового адреса недостаточно, чтобы определить порядок удержания.
Что считается имущественным правом на недвижимость в США?
USRPI обычно включает землю и здания в США, определённое связанное с ними движимое имущество, а также некоторые доли участия в корпорациях, владеющих недвижимостью в США. Обычное право собственности на кондоминиумы на продажу в Южной Флориде относится к категории прямого владения недвижимостью.
Если передаваемый актив не является USRPI, удержание по FIRPTA к нему не применяется. Чтобы определить, подпадает ли под эти правила доля участия в корпорации или сделка с разными видами активов, нужен специальный анализ.
Удержание (firpta withholding) и фактический налог продавца в США рассчитываются по-разному
Расчёт удержания по FIRPTA обычно начинается с полной суммы встречного предоставления. Фактический федеральный налог продавца зависит от налогооблагаемой прибыли и применимых налоговых правил. Удержание может оказаться больше или меньше этого налога. Продавец урегулирует разницу через декларацию по подоходному налогу США.
IRS рассматривает прибыли и убытки иностранного лица от имущественных прав на недвижимость в США как доход, фактически связанный с деятельностью в США. Это означает, что продажа подпадает под федеральные правила налогообложения доходов, связанных с торговой или предпринимательской деятельностью в США, даже если собственник живёт за рубежом.
На практике прибыль обычно рассчитывают как сумму реализации за вычетом допустимых расходов на продажу и скорректированной налоговой стоимости. Скорректированная налоговая стоимость учитывает затраты на приобретение и допустимые улучшения за вычетом применимой амортизации и с учётом других корректировок. Восстановление амортизации может изменить порядок налогообложения части прибыли.
Например, собственнику, который продаёт ранее сдававшиеся в аренду кондоминиумы в Даунтауне Майами, нужны сведения об амортизации, а не только первоначальная цена покупки. Простое сравнение цен покупки и продажи может занизить налогооблагаемую прибыль.
Единой итоговой ставки налога на прирост капитала для всех иностранных продавцов нет. Результат зависит от срока владения и категории продавца. Небольшая прибыль или убыток также не отменяют автоматически удержание с валовой выручки при закрытии сделки.
Как рассчитывается общее удержание 15 %
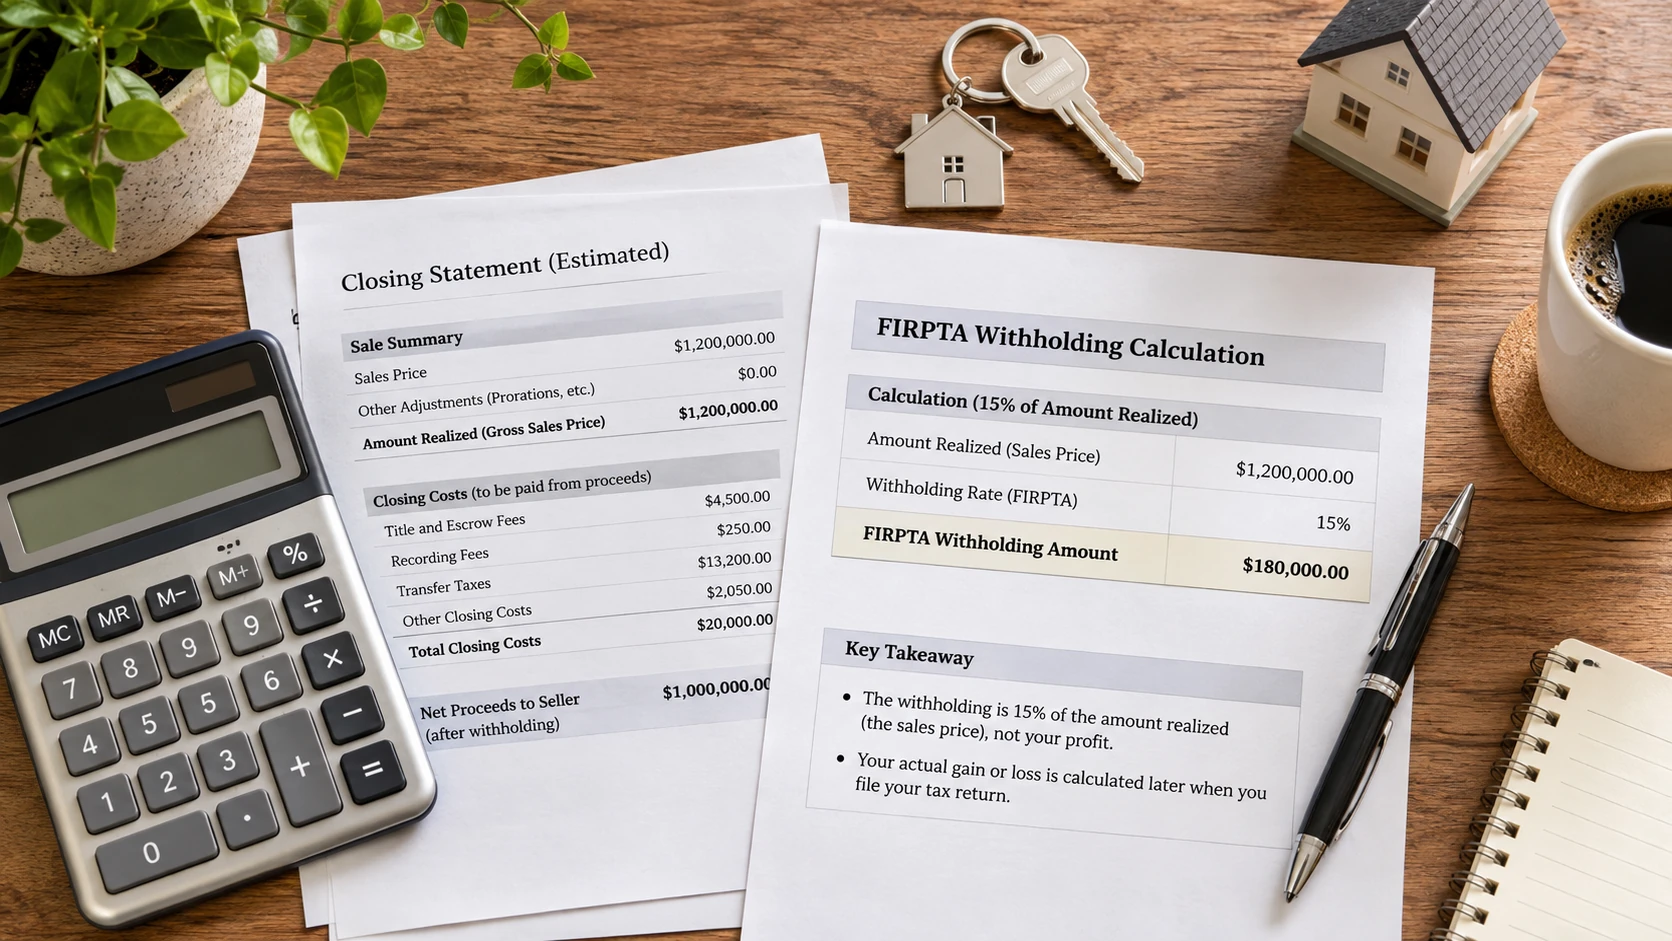
Общая ставка удержания по FIRPTA составляет 15 % от суммы реализации иностранного продавца. База - это не прибыль и не деньги, оставшиеся после погашения ипотеки и оплаты расходов на закрытие сделки. Покупка для проживания, соответствующая установленным условиям, сертификат IRS о снижении или отмене удержания либо другое применимое исключение могут изменить требуемую сумму.
Общее правило установлено в разделе 26 Свода законов США, §1445. Если применить 15 % только к чистой выручке продавца, удержание может оказаться недостаточным, а покупатель - понести ответственность.
Что означает "сумма реализации"
Согласно обзору FIRPTA от IRS, сумма реализации (amount realized) обычно включает:
- Денежные средства, которые выплачены или подлежат выплате.
- Справедливую рыночную стоимость другого передаваемого имущества.
- Обязательства, которые принимает на себя покупатель, или обязательства, которыми имущество обременено непосредственно до и после передачи.
В условном примере продажи за 800 000 долларов по общей ставке удержание составит 120 000 долларов. Расчёт останется таким же, даже если после погашения ипотеки и прочих расходов до удержания по FIRPTA останется лишь 200 000 долларов.
При планировании продажи недвижимости в Майами-Бич в предварительном расчёте по сделке для продавца следует отдельно указать погашение ипотеки и удержание по FIRPTA. Так собственник сможет оценить доступную сумму, прежде чем направлять выручку от продажи на другие цели.
Кто отвечает за удержание по FIRPTA при закрытии сделки?
При большинстве прямых продаж недвижимости налоговым агентом по FIRPTA является покупатель. Он должен обеспечить удержание требуемой суммы, подачу отчётности и перечисление платежа. Подготовка документов титульной компанией не снимает с покупателя установленную законом ответственность.
Продавец должен предоставить достоверные сведения о налоговом статусе и налоговых идентификационных номерах. Если он подаёт заявление на сертификат о снижении или отмене удержания, он также обязан направить предусмотренное уведомление.
При покупке недвижимости на Брикелл-Ки покупателю следует проверить документы о статусе продавца ещё на этапе договора. Если ждать окончательного расчёта по сделке, останется меньше времени, чтобы получить недостающее подтверждение статуса или решить вопросы по заявлению на сертификат, которое ещё рассматривается.
- Покупатель: подтверждает порядок удержания и остаётся ответственным за соблюдение требований.
- Продавец: предоставляет идентификационные данные, сведения о статусе и уведомления о заявлениях.
- Команда по закрытию сделки: выполняет согласованные задачи по хранению средств, подготовке документов и перечислению платежа.
- Налоговый специалист: определяет налоговый режим конкретной сделки, готовит соответствующие расчёты и налоговые документы в рамках согласованного объёма работ.
Когда исключение FIRPTA для покупки жилья меняет ставку
Если физическое лицо покупает недвижимость для проживания и выполняет установленные условия, при сумме до 300 000 долларов включительно удержание обычно не требуется. При сумме свыше 300 000 и до 1 000 000 долларов включительно удерживают 10 %. При сумме свыше 1 000 000 долларов действует общая ставка 15 %. Право на льготу зависит от того, как покупатель планирует использовать объект, а не от того, жил ли там продавец.
Фактический приобретатель должен соответствовать требованию о покупке физическим лицом. Не следует считать, что покупка через организацию даёт право на исключение для проживания. Если объект приобретается через структуру, которая не признаётся отдельным налогоплательщиком, перед применением пониженной ставки нужен налоговый анализ.
Согласно критерию IRS об использовании для проживания, покупатель или член его семьи должен иметь определённые планы проживать в объекте не менее 50 % дней, когда им кто-либо пользуется. Критерий применяется отдельно к каждому из первых двух 12-месячных периодов после передачи. Дни, когда объект пустует, не учитываются.
Заявление покупателя об использовании объекта для проживания помогает подтвердить его намерения документально. Само по себе обозначение объекта как жилья для отдыха или указание на то, что продавец раньше там жил, не подтверждает право на льготу.
Исключение для покупки жилья до 300 000 долларов
Если выполнены требования к покупателю-физическому лицу и использованию объекта для проживания, при сумме реализации до 300 000 долларов включительно удержание по FIRPTA обычно не требуется. Это исключение отменяет удержание, но не сам налог продавца и не применимые обязанности по подаче декларации.
Ставка 10 % при сумме до 1 миллиона долларов
Инструкция к форме 8288 предусматривает пониженную ставку 10 % для покупок жилья, соответствующих условиям, при сумме свыше 300 000 и не более 1 000 000 долларов. Как только сумма реализации превышает 1 000 000 долларов, общая ставка 15 % применяется ко всей сумме. Это не комбинированная ставка, при которой 15 % начисляются только на превышение.
Когда подтверждение неиностранного статуса отменяет обязанность по удержанию
Удержание по FIRPTA обычно не применяется, если продавец предоставляет действительное подтверждение того, что он не является иностранным лицом. Такой документ часто называют аффидевитом FIRPTA. Он должен содержать имя продавца, его налоговый идентификационный номер США и адрес. Продавец должен подписать его под ответственностью за лжесвидетельство.
В соответствующих обстоятельствах подтверждением может служить действительная форма W-9. Уполномоченный заменяющий участник, например отвечающий требованиям юрист по закрытию сделки или титульная компания, может хранить подтверждение по установленной процедуре. Ни покупатель, ни такой участник не вправе полагаться на подтверждение, если знают, что оно ложное.
Другие возможные основания для освобождения от FIRPTA или снижения удержания включают:
- Передаваемый актив не является имущественным правом на недвижимость в США.
- Сумма реализации равна нулю.
- Покупатель является государственным органом предусмотренной категории.
- Сертификат IRS освобождает от удержания.
- Применяется соответствующая норма о непризнании прибыли или международный договор и соблюдены необходимые процедуры уведомления.
У каждого основания свои требования. Например, отсутствие денежного платежа не обязательно означает нулевую сумму реализации, если в сделке присутствуют обязательства.
Как форма 8288-B помогает снизить удержание по FIRPTA
Сертификат об удержании по FIRPTA разрешает снизить или отменить удержание, если выполнены применимые требования. Частое основание для заявления - установленная законом сумма удержания существенно превышает максимальный налог продавца в США. Сама подача заявления не даёт команде по закрытию сделки права выплатить эти деньги продавцу.
IRS использует форму 8288-B для распространённых категорий заявлений, в том числе основанных на расчёте максимального налога. Другими основаниями могут быть освобождённая от налога прибыль, непризнание прибыли или соответствующие требованиям договорённости о платежах. Порядок подачи заявления зависит от категории.
Согласно рекомендациям IRS по сертификатам об удержании, ведомство обычно стремится принять решение в течение 90 дней после получения всех необходимых сведений и налоговых идентификационных номеров. Это не гарантия одобрения и не обещанная дата выплаты средств.
Продавцам с высокой скорректированной налоговой стоимостью или убытком мы рекомендуем оценить этот вариант сразу после заключения юридически обязывающего договора. Продавец, подающий заявление на сертификат, должен письменно уведомить покупателя в день передачи или накануне. Если согласовать действия раньше, у команды по закрытию сделки будет время подготовить инструкции по хранению средств.
Что происходит, если к закрытию сделки сертификат ещё не выдан?
Если соответствующее требованиям заявление подано не позднее даты передачи и ещё рассматривается, установленную законом сумму всё равно нужно удержать при закрытии сделки. Правила подачи документов могут позволять покупателю отложить отчётность и перечисление этой суммы, пока IRS рассматривает заявление.
Требуемую сумму обычно необходимо отразить в отчётности и уплатить в течение 20 дней после того, как IRS отправит сертификат или уведомление об отказе. Одобренный сертификат может уменьшить платёж. Средства можно выплатить продавцу только в пределах, разрешённых принятым решением.
Письменные инструкции по закрытию сделки должны определять, кто хранит средства и кто отслеживает корреспонденцию IRS. В них также следует указать, кто перечисляет платёж и как продавцу выплачивается разрешённый остаток.
Firpta real estate: примеры влияния цены и использования объекта покупателем
Эти условные расчёты показывают удержание, а не итоговый подоходный налог. В них используется указанная сумма реализации без дополнительного сертификата или исключения. Фактический порядок зависит от обстоятельств сделки и применимых правил IRS.
Пример 1: продажа за 800 000 долларов по общей ставке
Иностранное физическое лицо продаёт недвижимость в США, находящуюся в его прямой собственности, за 800 000 долларов покупателю-физическому лицу, который не выполнит критерий использования для проживания. Удержание составит 800 000 долларов × 15 % = 120 000 долларов.
Сумму 120 000 долларов удержат, даже если налогооблагаемая прибыль составляет лишь 150 000 долларов. Это сравнение не определяет итоговую ставку или сумму налога. Если предполагаемый максимальный налог в США существенно ниже 120 000 долларов, может быть полезно подать заявление на сертификат об удержании.
Пример 2: покупка жилья в трёх ценовых категориях
Во всех примерах ниже покупатель - физическое лицо, которое выполняет критерий использования для проживания. При покупке за 250 000 долларов удержание равно нулю, а при покупке за 750 000 долларов - 75 000 долларов. При цене 1 200 000 долларов общая ставка даёт удержание в размере 180 000 долларов.
Условные расчёты с учётом порогов IRS для покупки жилья. Это суммы удержания, а не итогового налога.
Если покупатель не выполняет требования к использованию для проживания, действует общее правило 15 %, если только другое исключение или сертификат не позволяют снизить либо отменить удержание.
Формы 8288 и 8288-A обычно нужно подать в течение 20 дней
Покупатель обычно подаёт форму 8288 и перечисляет удержанную сумму не позднее 20-го дня после передачи. К ней прилагается отдельная форма 8288-A для каждого иностранного продавца, у которого удержан налог. Своевременно поданное заявление на сертификат об удержании, которое ещё рассматривается, может изменить срок подачи отчётности и уплаты.
IRS объясняет эти требования в рекомендациях по отчётности и уплате. Нарушение применимого срока может повлечь для покупателя штрафы и проценты.
После выполнения требований к идентификационным данным IRS ставит отметку на экземпляре B формы 8288-A и отправляет его продавцу. Этот документ подтверждает право продавца на зачёт удержанного налога.
| Форма | Назначение | Практическое отличие |
|---|---|---|
| Форма 8288 | Отчётность и перечисление удержанного налога | Обычно это декларация покупателя по удержанному налогу |
| Форма 8288-A | Фиксирует удержание по каждому иностранному продавцу | Подтверждает право продавца на зачёт |
| Форма 8288-B | Заявление на сертификат об удержании | Подача заявления не означает одобрение |
| Форма 1099-S | Отчётность о выручке от недвижимости | Не заменяет формы FIRPTA |
У лица, ответственного за закрытие сделки, может быть отдельная обязанность подать форму 1099-S. До выплаты средств стороны должны подтвердить, кто подаст каждый обязательный документ и сохранит подтверждение уплаты.
Требования к ITIN и TIN могут повлиять на зачёт налога продавца
Покупателям и иностранным продавцам обычно нужны налоговые идентификационные номера США (TIN) для подачи документов по FIRPTA. Физическому лицу-иностранцу, которое не является налоговым резидентом США и не имеет права на номер социального страхования, может потребоваться индивидуальный номер налогоплательщика, или ITIN. Организации обычно используют идентификационный номер работодателя, или EIN.
Рекомендации IRS по ITIN позволяют продавцу, отвечающему условиям, подать форму W-7 вместе с формой 8288-B по исключению 4 для FIRPTA. Это возможно после того, как юридически обязывающий договор создаёт налоговое основание для получения номера. Планирование можно начать до выставления объекта на продажу, но заявление без действительного налогового основания могут отклонить.
Инструкция к форме W-7 устанавливает требования к удостоверяющим личность документам и подтверждениям для применения исключения. Перед подачей специалист, готовящий налоговые документы, должен проверить актуальные требования.
Что, если у продавца нет TIN на момент закрытия сделки?
Отсутствие TIN у продавца не приостанавливает обязанности покупателя по удержанию, подаче документов или уплате. IRS может обработать формы 8288 и 8288-A, но не выдать обычный экземпляр B с отметкой, пока не получит недостающие идентификационные сведения.
Чтобы заявить зачёт, продавцу может потребоваться получить ITIN и представить достаточные доказательства удержания. Это может задержать возврат, поэтому вопросы с идентификационными данными следует решить до даты закрытия сделки.
Как иностранный продавец заявляет зачёт или возврат по FIRPTA
Продавец отражает фактическую прибыль или убыток в обязательной декларации по подоходному налогу США и заявляет удержание по FIRPTA к зачёту. Физическое лицо-иностранец, не являющееся налоговым резидентом США, обычно использует форму 1040-NR. Если удержанная сумма превышает итоговый налог, возможен возврат. Если удержано недостаточно, останется сумма к доплате.
IRS размещает декларацию и связанные инструкции на странице формы 1040-NR. Продавец обычно прилагает экземпляр B формы 8288-A с отметкой IRS или использует другие допустимые доказательства, если экземпляр с отметкой недоступен.
Возврат требует обработки документов IRS, поэтому при планировании следующей покупки нельзя исходить из предполагаемой даты его получения. Налоговый специалист также может оценить, доступна ли процедура досрочного возврата. Если деньги нужны сразу после закрытия сделки, особенно важно заранее подготовиться к получению сертификата об удержании.
При совместном владении лицами США и иностранными лицами нужен отдельный расчёт долей
Когда лица США и иностранные лица продают недвижимость в совместной собственности, рекомендации IRS предусматривают распределение суммы реализации пропорционально вкладам в капитал. Удержанию для иностранных продавцов подлежат только доли, отнесённые к иностранным собственникам. Для этого распределения считается, что супруги внесли по 50 % каждый.
Стороны не могут отнести всю продажу к супругу со статусом лица США только ради обхода FIRPTA. Документы о собственности и вкладах должны подтверждать распределение, используемое при закрытии сделки.
Для каждого иностранного продавца, у которого удерживается налог, нужна отдельная форма 8288-A. Соответствие имени и TIN каждого продавца правильной сумме удержания помогает избежать расхождений при последующем зачёте.
Организации, обмены и налоговые исключения требуют отдельного анализа
Порядок прямой продажи меняется при более сложной структуре владения или налоговом режиме. Продажи организациями, применение международных договоров и сделки с непризнанием прибыли могут предусматривать другие базы удержания или процедуры. В таких случаях нужен квалифицированный специалист по международному налогообложению США до окончательного согласования инструкций по закрытию сделки.
LLC, корпорации, партнёрства, трасты и наследственные массы
LLC не позволяет автоматически избежать FIRPTA. Федеральная налоговая классификация и состав владельцев определяют, кто считается продавцом и какие правила действуют. Структура, не признаваемая отдельным налогоплательщиком, не может просто подтвердить собственный неиностранный статус вместо иностранного владельца.
Процедуры IRS для организаций и других структур объясняют специальные правила для корпораций, партнёрств, трастов, наследственных масс и некоторых структур, инвестирующих в недвижимость. §1445(e) регулирует определённые сделки таких структур. §1446(f) отдельно регулирует некоторые случаи передачи долей в партнёрствах.
Например, при распределении USRPI иностранной корпорацией может требоваться удержать 21 % от признанной прибыли вместо 15 % от суммы реализации. Соответствующие корпоративные и другие правила удержания рассмотрены в Публикации 515 IRS.
Если коммерческая недвижимость в Южной Флориде принадлежит организации, при анализе нужно отличать продажу объекта от передачи долей участия. Сходный экономический результат может создавать разные обязанности по отчётности.
Если предмет сделки - готовый бизнес на продажу в Южной Флориде, она может включать недвижимость наряду с операционными активами. Анализ FIRPTA зависит от передаваемых активов или долей, а не просто от обозначения "продажа бизнеса".
Сделки с непризнанием прибыли и применение международных договоров
Непризнание означает, что соответствующая налоговая норма откладывает или исключает признание прибыли либо убытка. Определённые положения Кодекса или международных договоров могут позволять снизить или отменить удержание, если выполнены условия и направлены необходимые уведомления. Для освобождения на основании уведомления покупатель обычно должен отправить требуемое уведомление в IRS не позднее 20-го дня после передачи.
Ссылка на международный договор не отменяет FIRPTA автоматически. Консультант должен установить как применимый налоговый режим, так и правильную процедуру удержания.
Обмены по §1031
Иностранный продавец не может считать, что организация обмена на однородное имущество отменяет удержание. Обычная процедура уведомления о непризнании недоступна для обменов, которые не отвечают условиям полного непризнания прибыли. Она также недоступна для отложенных обменов, которые не завершены к сроку подачи документов по FIRPTA.
Для таких сделок может потребоваться сертификат об удержании. Мы рекомендуем согласовать план удержания одновременно со структурой обмена, а не считать FIRPTA формальностью, которой можно заняться позднее.
Исключение прибыли от продажи жилья по §121
Обычную процедуру уведомления о непризнании нельзя использовать для исключения прибыли от продажи основного жилья по §121. Даже если продавец вправе исключить прибыль из налогообложения, для снижения или отмены удержания обычно нужно подать заявление на сертификат. Право на исключение и разрешение уменьшить удержание - отдельные вопросы.
Правила Флориды для физических лиц не отменяют FIRPTA
Во Флориде нет подоходного налога для физических лиц, а значит, нет и отдельного налога штата на прирост капитала физических лиц. Федеральное удержание по FIRPTA и обязанности по подаче федеральной декларации сохраняются. У продавцов-корпораций также могут возникать налоговые и отчётные обязанности во Флориде.
Департамент доходов Флориды подтверждает порядок для физических лиц в разъяснениях по налогу на прирост капитала. Это правило штата не определяет федеральный налог продавца.
Налог на прибыль корпораций во Флориде может применяться к корпорациям и структурам, которые облагаются федеральным налогом как корпорации и ведут деятельность или получают доход во Флориде. У иностранных корпораций с доходом из Флориды могут быть обязанности по подаче отчётности.
Недвижимость в другом штате также может создавать обязанности по подоходному налогу, удержанию или налогу на передачу имущества в этом штате. FIRPTA нельзя считать исчерпывающим перечнем налогов и сборов, связанных с продажей.
Документы иностранного продавца перед закрытием сделки (FIRPTA foreign seller real estate)
Документы, удостоверяющие личность и подтверждающие налоговую стоимость, позволяют налоговому специалисту оценить прибыль, рассмотреть снижение удержания и подготовить декларацию. Собирайте их заранее, особенно если они находятся за рубежом или у прежнего управляющего недвижимостью. Без документов сложнее обосновать корректировки налоговой стоимости, даже если для них есть основания.
- Итоговый расчёт по первоначальной покупке и документы о приобретении.
- Акт передачи права собственности и документы, подтверждающие владение.
- Счета за капитальные улучшения и подтверждения оплаты.
- Ведомости амортизации и налоговые декларации по арендной деятельности.
- Предыдущие декларации в США, включая применимые формы 1040-NR.
- Паспорт и другие необходимые документы, удостоверяющие личность.
- Документы о SSN, ITIN или EIN каждого продавца.
- Подписанный договор продажи и предварительный расчёт по сделке, когда они будут доступны.
- Документы о создании организации, её налоговой классификации и владельцах.
- Применимые документы по международным договорам, резидентству и налоговому статусу.
Если собственник обновлял недвижимость в Аллапатте, документы об улучшениях должны разграничивать капитальные работы и текущий ремонт. Налоговый специалист определяет, какие затраты влияют на налоговую стоимость и как прежние вычеты меняют расчёт.
Чек-лист FIRPTA: 15 шагов от выставления на продажу до налоговой декларации
Начните со статуса продавца и структуры владения, затем до закрытия сделки решите вопросы удержания и идентификационных данных. После продажи сохраните подтверждения и завершите подачу налоговой декларации. Такая последовательность помогает согласовать сделку с недвижимостью и работу налогового специалиста.
До договора: шаги 1-5
- Подтвердите, является ли каждый собственник иностранным лицом для целей FIRPTA.
- Установите, находится ли объект в прямой собственности или принадлежит структуре, и определите её федеральную налоговую классификацию.
- Проверьте наличие и статус SSN, ITIN или EIN каждого продавца.
- Соберите документы о налоговой стоимости, улучшениях, амортизации и предыдущих закрытиях сделок.
- Поручите специалисту по международному налогообложению США оценить фактическую прибыль для федеральных налоговых целей и сумму налога.
От договора до закрытия сделки: шаги 6-11
- Определите, применимо ли исключение для покупки жилья покупателем, и документально подтвердите предполагаемое использование.
- Решите, подавать ли заявление на снижение удержания по форме 8288-B.
- Если нужен ITIN, подготовьте форму W-7 по соответствующему исключению FIRPTA после того, как юридически обязывающий договор создаст налоговое основание для получения номера.
- В установленный срок письменно уведомите покупателя о заявлении на сертификат об удержании.
- Согласуйте письменные инструкции по хранению средств, отслеживанию решения IRS и перечислению платежа.
- Проверьте данные форм 8288 и 8288-A, TIN каждого продавца и распределение удержания при закрытии сделки.
После закрытия сделки: шаги 12-15
- Сохраните форму Closing Disclosure или итоговый расчёт по сделке, а также подтверждения удержания и перечисления средств.
- Получите форму 8288-A с отметкой IRS после её выдачи и устраните расхождения в идентификационных данных.
- Подайте обязательную декларацию по подоходному налогу США и заявите зачёт удержанного налога или возврат.
- Проверьте требования штата, местные требования и обязанности организаций по подаче отчётности, применимые к объекту и продавцу.
Как BonaDomus помогает координировать закрытие сделки с учётом FIRPTA
BonaDomus сопровождает сделку с недвижимостью и координирует взаимодействие со специалистами, участвующими в её закрытии. Квалифицированный налоговый специалист анализирует FIRPTA применительно к конкретной сделке и готовит налоговые документы в рамках согласованного объёма работ. Титульная компания или команда по закрытию выполняет порученные ей задачи по расчётам и удержанию.
Наша практическая рекомендация - по возможности подключать налогового специалиста до заключения договора. Это позволяет сторонам оценить потребность в идентификационных номерах и возможность снижения удержания по сертификату, прежде чем рассчитывать, какая сумма останется у продавца.
Продаёт ли клиент недвижимость в Маленькой Гаване или другой объект в Южной Флориде, сроки договора должны учитывать реальные требования к налоговым документам. Дата закрытия сделки не должна зависеть от предполагаемой даты одобрения IRS или возврата налога.
Подтвердите статус для целей FIRPTA заранее и согласуйте продажу с BonaDomus, квалифицированным специалистом по международному налогообложению США и опытной командой титульной компании. Письменно определите, кто рассчитывает удержание, подаёт каждый документ и отслеживает все сроки.
Планируйте удержание и итоговую декларацию отдельно
Общее правило FIRPTA предусматривает удержание покупателем 15 % от суммы реализации. Итоговый налог продавца определяется в декларации по подоходному налогу США. Правила покупки для проживания или сертификат IRS могут снизить удержание. Если заявление на сертификат ещё рассматривается, средства всё равно нужно удержать при закрытии сделки.
Прежде чем действовать, поручите ответственным специалистам проверить актуальные формы IRS, инструкции и почтовые адреса. Владение через организации и применение специальных налоговых положений требуют отдельного анализа. Чёткое распределение обязанностей помогает покупателю соблюсти требования, а продавцу - точнее оценить средства, доступные после закрытия сделки.
Является ли удержание по FIRPTA итоговым налогом иностранного продавца при продаже недвижимости в США?
Нет. Удержание по FIRPTA - это механизм сбора налога по §1445 Налогового кодекса США, обычно 15 % от суммы реализации. Фактический федеральный налог продавца рассчитывается в налоговой декларации США, для нерезидента-физического лица обычно по форме 1040-NR, с учётом прибыли, скорректированной базы, амортизации и налогового статуса. Удержанное сверх итогового налога можно вернуть, а недостающую сумму придётся доплатить.
Уменьшает ли погашение ипотеки при закрытии сделки сумму удержания по FIRPTA?
Нет. Базой удержания служит сумма реализации, которая включает полученные денежные средства, справедливую рыночную стоимость другого переданного имущества и обязательства, принятые покупателем или обременяющие объект. В условном примере продажи за 800 000 долларов по общей ставке удержание составит 120 000 долларов, даже если после погашения ипотеки и расходов у продавца остаётся лишь 200 000 долларов. Применение 15 % к чистой выручке ведёт к недоудержанию, за которое может отвечать покупатель.
Если заявление по форме 8288-B ещё рассматривается к закрытию сделки, удерживаются ли деньги?
Да. Если соответствующее требованиям заявление подано не позднее даты передачи, при закрытии сделки всё равно удерживается полная установленная законом сумма, но её перечисление в IRS обычно можно отложить. Удержанная сумма или меньшая сумма, определённая сертификатом, обычно отражается в отчётности и уплачивается в течение 20 дней после того, как IRS отправит сертификат или отказ. Продавцу средства выплачиваются только в пределах, разрешённых решением, поэтому в письменных инструкциях по закрытию нужно указать, кто хранит средства и отслеживает переписку с IRS.
Может ли то, что продавец раньше жил в доме, дать право на исключение FIRPTA для покупки жилья?
Нет. Исключение зависит от покупателя: приобретатель-физическое лицо или член его семьи должен иметь конкретные планы проживать в объекте не менее 50 % дней его использования в течение каждого из первых двух 12-месячных периодов после передачи, без учёта дней, когда объект пустует. При соблюдении условий удержание обычно равно нулю при сумме до 300 000 долларов и составляет 10 % при сумме свыше 300 000 и до 1 000 000 долларов. Свыше 1 000 000 долларов ставка 15 % применяется ко всей сумме реализации, а не только к превышению.
Когда иностранному продавцу подавать заявление на ITIN для целей FIRPTA?
Продавец, отвечающий требованиям, может подать форму W-7 вместе с формой 8288-B по исключению 4 FIRPTA после того, как юридически обязывающий договор создаст налоговую необходимость. Более ранняя подача без обоснованной налоговой причины может закончиться отказом, хотя документы можно готовить ещё до выставления объекта на продажу. Без TIN IRS может обработать формы 8288 и 8288-A покупателя, но не выдаст заверенную копию B, что может задержать зачёт или возврат налога продавцу.
Помогает ли владение недвижимостью во Флориде через LLC или обмен по §1031 избежать удержания по FIRPTA?
Не автоматически. Федеральная налоговая классификация LLC и структура владения определяют, кто считается продавцом и какие правила применяются, а игнорируемая для налогов организация (disregarded entity) не может подтвердить неиностранный статус вместо иностранного владельца. Обычное уведомление о непризнании прибыли нельзя использовать для обменов без полного непризнания, для отложенных обменов по §1031, не завершённых к сроку подачи отчётности, и для исключения по §121, поэтому в таких случаях часто нужен сертификат на удержание. Их следует проверить у специалиста по международному налогообложению США до утверждения инструкций по закрытию сделки.
Меняет ли отсутствие подоходного налога с физических лиц во Флориде обязательства иностранного продавца по FIRPTA?
Нет. FIRPTA - федеральный закон, действующий на всей территории США, поэтому удержание и федеральная декларация обязательны и при продажах в Майами и других городах Флориды. Флорида не облагает налогом на прирост капитала физических лиц, но корпорации и организации, облагаемые на федеральном уровне как корпорации и получающие доход во Флориде, могут быть обязаны подавать декларации по корпоративному подоходному налогу штата. Недвижимость в других штатах также может облагаться подоходным налогом, удержанием или налогом на передачу этого штата.
- — Удержание не равно итоговому налогу
- — Федеральные правила и статус продавца
- — Удержание и фактический налог
- — Расчёт базы для удержания
- — Обязанности покупателя и продавца
- — Льготные ставки при покупке жилья
- — Документы о неиностранном статусе
- — Заявление на снижение удержания
- — Примеры расчёта суммы удержания
- — Формы и сроки уплаты
- — Налоговые номера до закрытия сделки
- — Зачёт и возврат удержанного налога
- — Распределение удержания между совладельцами
- — Сделки для отдельного налогового анализа
- — Налоги Флориды и федеральные обязанности
- — Документы для подготовки заранее
- — Пятнадцать шагов по сделке
- — Координация специалистов по сделке
- — Доступные средства и соблюдение требований

