
FIRPTA vendedor extranjero: guía de retención en EE. UU.
¿Vende un inmueble en EE. UU. siendo extranjero? El comprador suele retener el 15 % del precio bruto, no de su ganancia. Explicamos quién retiene, cuándo baja la tasa y cómo recuperar el exceso.

16.10.2026

21 minutos

12 de noviembre de 2026
FIRPTA vendedor extranjero: empiece por la retención, no por el impuesto final
La retención FIRPTA es un mecanismo de recaudación de impuestos federales regulado por las secciones 897 y 1445 del Código de Rentas Internas. Cuando una persona extranjera vende un interés en bienes inmuebles de EE. UU., el comprador generalmente debe retener el 15 % del monto realizado, no el 15 % de la ganancia del vendedor. Este pago se acredita contra el impuesto sobre la renta que realmente debe pagar el vendedor en Estados Unidos, determinado en su declaración de impuestos. El comprador que no retenga e ingrese los importes exigidos puede responder por el impuesto, las sanciones y los intereses.
Para un vendedor de Miami que planea otra compra, la preocupación inmediata es cuánto dinero tendrá disponible después del cierre. La cancelación de una hipoteca no reduce la base de retención a los ingresos netos. La falta de números de identificación fiscal o la planificación tardía de una retención reducida también pueden retrasar el acceso a los fondos.
FIRPTA se aplica en todo el país, incluida Florida, aunque este estado no cobre impuesto sobre la renta a las personas físicas. En esta guía, "extranjero" se refiere únicamente a la condición fiscal federal, no a una preferencia de vivienda ni a un juicio sobre la nacionalidad o un vecindario. El procedimiento principal se centra en una persona física extranjera que vende una vivienda de su propiedad directa.
Explicamos el cálculo, las responsabilidades en el cierre y las declaraciones posteriores a la venta, y después presentamos una lista de 15 pasos. Esta guía es informativa y no constituye asesoramiento jurídico ni fiscal. Las decisiones sobre una operación concreta deben tomarse con un profesional cualificado en fiscalidad internacional de Estados Unidos y, cuando corresponda, con un abogado inmobiliario.
¿Qué es FIRPTA y a quiénes se aplica?
La Ley de Impuestos sobre Inversiones Extranjeras en Bienes Raíces somete a tributación federal estadounidense las ganancias o pérdidas de una persona extranjera derivadas de un interés en bienes inmuebles de EE. UU. La sección 897 establece el tratamiento fiscal, mientras que la sección 1445 regula el mecanismo de retención por separado. Estas normas federales se aplican tanto si la propiedad está en Miami como en Orlando o Nueva York.
Según el título 26 del Código de Estados Unidos, sección 897, la ganancia o pérdida generalmente se considera vinculada a una actividad comercial o empresarial en Estados Unidos. La retención del comprador ayuda a recaudar el impuesto antes de que el vendedor presente la declaración.
- Transmitente: el vendedor u otra persona que transmite el interés.
- Adquirente: el comprador u otra persona que recibe el interés.
- Agente de retención: la persona responsable de retener e ingresar los fondos, generalmente el comprador en una venta directa.
- USRPI: un interés en bienes inmuebles de EE. UU.
¿Quién es una persona extranjera a efectos de FIRPTA?
El término persona extranjera generalmente incluye a un extranjero no residente o a una corporación, sociedad de personas, fideicomiso o sucesión extranjera. La clasificación de una entidad puede cambiar quién se considera vendedor y qué normas de retención se aplican.
La ciudadanía por sí sola no determina la condición fiscal a efectos de FIRPTA. Una persona física que cumple el criterio de la tarjeta de residencia permanente o el de presencia sustancial generalmente es residente fiscal de Estados Unidos, salvo las excepciones aplicables. El IRS explica estos criterios de residencia en la Publicación 519.
Recomendamos confirmar la condición fiscal federal de cada propietario antes de poner la propiedad en venta. Un pasaporte extranjero o una dirección postal en otro país no bastan para decidir el tratamiento de la retención.
¿Qué se considera un interés en bienes inmuebles de EE. UU.?
Un USRPI generalmente incluye terrenos y edificios en Estados Unidos, determinados bienes muebles asociados y ciertas participaciones en corporaciones tenedoras de bienes inmuebles estadounidenses. La propiedad ordinaria de condominios en venta en el sur de Florida pertenece a la categoría de propiedad inmobiliaria directa.
Si el activo transmitido no es un USRPI, la retención FIRPTA no se aplica a ese activo. Determinar si una participación en una corporación o una operación con distintos tipos de activos entra en esta categoría requiere un análisis técnico.
La retención FIRPTA y el impuesto real del vendedor en Estados Unidos se calculan de forma distinta
La retención FIRPTA generalmente parte de la contraprestación bruta, mientras que el impuesto federal real del vendedor depende de la ganancia imponible y de las normas fiscales aplicables. La retención puede ser superior o inferior a ese impuesto. El vendedor ajusta la diferencia mediante una declaración estadounidense del impuesto sobre la renta.
El IRS trata las ganancias y pérdidas de una persona extranjera derivadas de intereses en bienes inmuebles estadounidenses como ingresos efectivamente vinculados. Esto significa que la venta queda dentro del régimen federal del impuesto sobre la renta para los ingresos vinculados a una actividad comercial o empresarial en Estados Unidos, aunque el propietario viva en el extranjero.
En la práctica, la ganancia generalmente se calcula a partir del monto realizado, menos los gastos de venta admitidos y la base fiscal ajustada. Esta base refleja los costos de adquisición y las mejoras que cumplen los requisitos, menos la depreciación aplicable y otros ajustes. La recuperación de la depreciación puede cambiar la tributación de una parte de la ganancia.
Por ejemplo, un propietario que vende condominios en el centro de Miami que antes estuvieron alquilados necesita los registros de depreciación, además del precio original de compra. Comparar únicamente los precios de compra y venta puede subestimar la ganancia imponible.
No existe una tasa final única sobre las ganancias de capital para todos los vendedores extranjeros. El período de tenencia y la clasificación del vendedor influyen en el resultado. Una ganancia pequeña o una pérdida tampoco eliminan automáticamente la retención sobre los ingresos brutos de la venta en el cierre.
Cómo se calcula la retención FIRPTA general del 15 %
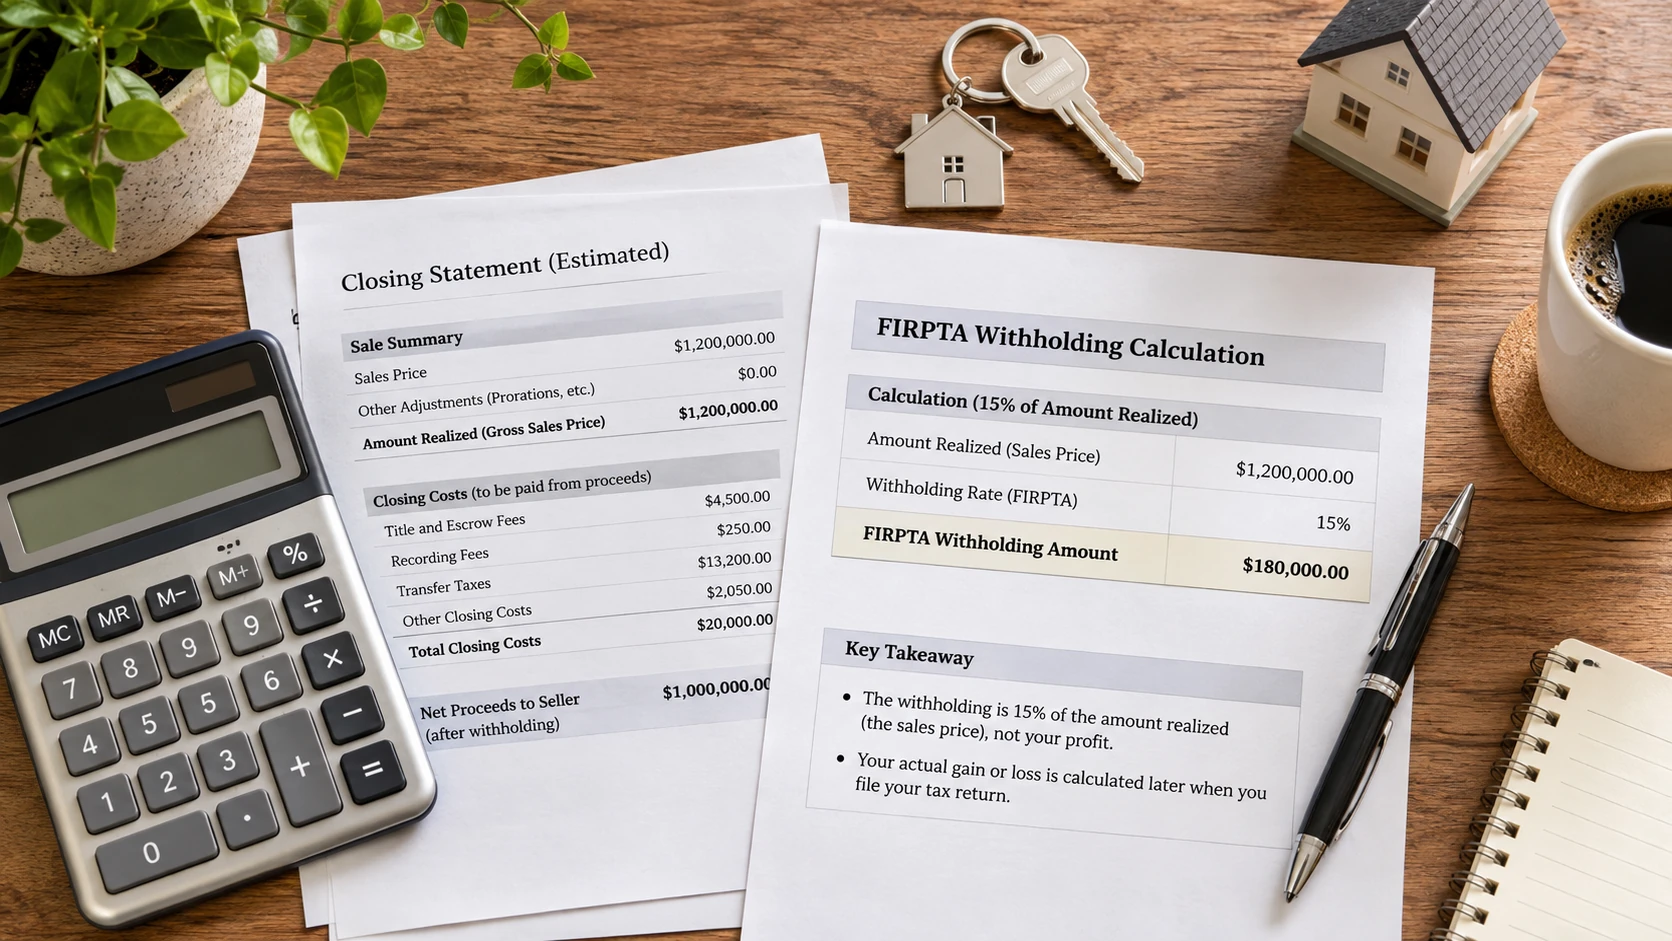
La tasa general de retención FIRPTA es el 15 % del monto realizado por el vendedor extranjero. La base no es la ganancia ni el dinero que queda tras pagar la hipoteca y los costos de cierre. Una compra para uso residencial que cumpla los requisitos, un certificado de retención del IRS u otra excepción aplicable pueden modificar la retención exigida.
La regla general figura en el título 26 del Código de Estados Unidos, sección 1445. Aplicar el 15 % únicamente a los ingresos netos del vendedor puede generar una retención insuficiente y hacer que el comprador incurra en responsabilidad.
Qué significa "monto realizado"
Según la descripción general de FIRPTA del IRS, el monto realizado generalmente incluye:
- El efectivo pagado o por pagar.
- El valor justo de mercado de otros bienes transmitidos.
- Las obligaciones asumidas por el comprador o aquellas que siguen gravando la propiedad inmediatamente antes y después de la transmisión.
En una venta ilustrativa de 800.000 USD sujeta a la tasa general, la retención es de 120.000 USD. Ese cálculo no cambia aunque, tras pagar la hipoteca y otros costos, solo queden 200.000 USD antes de la retención FIRPTA.
Al planificar una venta de bienes raíces en Miami Beach, el estado de cierre estimado del vendedor debe mostrar por separado la cancelación de la hipoteca y la retención FIRPTA. Así, el propietario dispone de una estimación útil del efectivo antes de comprometer los ingresos de la venta en otra operación.
¿Quién es responsable de la retención FIRPTA en el cierre?
En la mayoría de las ventas inmobiliarias directas, el comprador es el agente de retención FIRPTA. El comprador debe asegurarse de que la retención exigida se practique, se declare y se ingrese. Encargar la documentación a una compañía de títulos no elimina la responsabilidad legal del comprador.
El vendedor debe proporcionar información correcta sobre su condición fiscal y sus datos de identificación tributaria. También debe entregar el aviso exigido si solicita un certificado de retención.
Para un comprador que adquiere bienes raíces en Brickell Key, la documentación sobre la condición fiscal del vendedor debe revisarse en la fase contractual. Esperar al estado de liquidación final deja menos tiempo para resolver la falta de una declaración acreditativa o una solicitud de certificado pendiente.
- Comprador: confirma el tratamiento de la retención y sigue siendo responsable de cumplir las obligaciones.
- Vendedor: aporta identificación, información sobre su condición fiscal y avisos de solicitud.
- Equipo de cierre: se ocupa de las tareas acordadas de custodia de fondos, preparación de documentos e ingreso de la retención.
- Profesional fiscal: determina el tratamiento fiscal de la operación y prepara los cálculos y las declaraciones pertinentes dentro de los servicios contratados.
Cuándo la excepción FIRPTA por uso residencial cambia la tasa
Una compra para uso residencial realizada por una persona física que cumpla los requisitos generalmente no exige retención hasta 300.000 USD inclusive. Por encima de 300.000 USD y hasta 1.000.000 USD inclusive, la retención es del 10 %. Por encima de 1.000.000 USD se aplica la tasa general del 15 %. La elegibilidad depende del uso previsto por el comprador, no de que el vendedor haya ocupado antes la vivienda.
El adquirente efectivo debe ser una persona física. No debe suponerse que una compra realizada por una entidad puede acogerse a la excepción por uso residencial. Cualquier estructura de propiedad mediante una entidad no separada de su propietario a efectos fiscales requiere un análisis tributario antes de aplicar una tasa reducida.
Según el criterio de uso residencial del IRS, el comprador o un familiar debe tener planes concretos de ocupar la propiedad durante al menos el 50 % de los días en que alguien la utilice. Este criterio se aplica por separado en cada uno de los dos primeros períodos de 12 meses posteriores a la transmisión. Los días en que la propiedad esté desocupada no cuentan.
Una declaración del comprador sobre el uso residencial ayuda a documentar el uso previsto. Llamar a la propiedad vivienda vacacional o afirmar que el vendedor vivía allí no demuestra que se cumplan los requisitos.
La excepción por uso residencial de 300.000 USD
Cuando se cumplen los requisitos de comprador persona física y uso residencial, un monto realizado de 300.000 USD o menos generalmente no exige retención FIRPTA. Esta excepción elimina la retención, no el impuesto que deba pagar el vendedor ni las obligaciones aplicables de presentar declaraciones.
La tasa del 10 % hasta 1 millón de USD
Las instrucciones del formulario 8288 establecen la tasa reducida del 10 % para compras que cumplan los requisitos de uso residencial y superen los 300.000 USD sin exceder de 1.000.000 USD. Cuando el monto realizado supera 1.000.000 USD, la tasa general del 15 % se aplica al importe total. No es una tasa combinada que se aplique solo al exceso.
Cuándo la declaración de condición no extranjera elimina la obligación de retener
La retención FIRPTA generalmente no se aplica cuando el vendedor proporciona una declaración válida que acredita su condición no extranjera. Este documento, a menudo llamado declaración jurada FIRPTA, debe incluir el nombre del vendedor, su número de identificación fiscal estadounidense y su dirección. El vendedor debe firmarlo bajo pena de perjurio.
Un formulario W-9 válido puede servir como declaración acreditativa en las circunstancias adecuadas. Un sustituto autorizado, como un abogado de cierre o una compañía de títulos que cumpla los requisitos, puede custodiar la declaración conforme a los procedimientos aplicables. Ni el comprador ni el sustituto pueden basarse en una declaración que saben que es falsa.
Otros posibles motivos para una exención FIRPTA o una reducción o eliminación de la retención incluyen:
- El activo transmitido no es un interés en bienes inmuebles de EE. UU.
- El monto realizado es cero.
- El comprador es un organismo gubernamental contemplado por la norma.
- Un certificado de retención del IRS exime de retener.
- Se aplica una disposición de no reconocimiento o un convenio fiscal que cumple los requisitos, y se respetan los procedimientos de notificación exigidos.
Cada supuesto tiene sus propios requisitos. Por ejemplo, una operación sin pago en efectivo no tiene necesariamente un monto realizado de cero si existen obligaciones vinculadas.
Cómo el formulario 8288-B permite obtener un certificado de retención FIRPTA
Un certificado de retención FIRPTA autoriza a reducir o eliminar la retención cuando se cumplen los requisitos aplicables. Un motivo habitual para solicitarlo es que la retención legal supere considerablemente el impuesto máximo que el vendedor tendría que pagar en Estados Unidos. Presentar una solicitud no autoriza por sí solo al equipo de cierre a liberar el dinero.
El IRS utiliza el formulario 8288-B para categorías habituales de solicitud, incluidas las basadas en el impuesto máximo a pagar. Otros motivos para obtener un certificado pueden incluir ganancias exentas, supuestos de no reconocimiento o acuerdos de pago que cumplan los requisitos. El procedimiento de solicitud adecuado depende de la categoría.
Según sus directrices sobre certificados de retención, el IRS generalmente procura resolver en un plazo de 90 días desde que recibe toda la información exigida y los números de identificación fiscal. Esto no garantiza la aprobación ni una fecha de liberación de fondos.
Para vendedores con una base fiscal ajustada elevada o una pérdida, recomendamos evaluar esta opción en cuanto exista un contrato vinculante. El vendedor que solicita un certificado debe notificarlo al comprador por escrito el día de la transmisión o el día anterior. Coordinarse antes da al equipo de cierre tiempo para preparar las instrucciones de custodia de fondos.
¿Qué ocurre si el certificado está pendiente en el cierre?
Si una solicitud que cumple los requisitos se presentó en la fecha de transmisión o antes y sigue pendiente, el importe legal debe retenerse igualmente en el cierre. Las normas de presentación pueden permitir al comprador aplazar la declaración y el ingreso de ese importe mientras el IRS estudia la solicitud.
El importe exigido generalmente debe declararse e ingresarse dentro de los 20 días posteriores al envío por correo del certificado o del aviso de denegación por parte del IRS. Un certificado aprobado puede reducir el pago. Solo podrán liberarse fondos al vendedor en la medida en que lo permita la resolución aplicable.
Las instrucciones de cierre por escrito deben identificar quién custodia los fondos y quién supervisa la correspondencia del IRS. También deben especificar quién realiza el pago y cómo se libera cualquier excedente autorizado.
Los ejemplos muestran por qué importan el precio y el uso del comprador
Estos cálculos ilustrativos muestran la retención, no el impuesto final sobre la renta. Parten del monto realizado indicado y suponen que no existe ningún certificado ni excepción adicional. El tratamiento real depende de las circunstancias de la operación y de las normas aplicables del IRS.
Ejemplo 1: una venta de 800.000 USD a la tasa general
Una persona física extranjera vende una propiedad estadounidense de su titularidad directa por 800.000 USD a un comprador persona física que no cumplirá el criterio de uso residencial. La retención es de 800.000 USD × 15 % = 120.000 USD.
Los 120.000 USD se retienen aunque la ganancia imponible sea de solo 150.000 USD. Esta comparación no determina la tasa ni el impuesto final a pagar. Si el impuesto máximo estimado en Estados Unidos es considerablemente inferior a 120.000 USD, puede resultar útil solicitar un certificado de retención.
Ejemplo 2: compras para uso residencial a tres precios distintos
Todos los ejemplos siguientes suponen que el comprador es una persona física que cumple el criterio de uso residencial. La retención es cero en una compra de 250.000 USD y de 75.000 USD en una compra de 750.000 USD. En una compra de 1.200.000 USD, la tasa general produce una retención de 180.000 USD.
Cálculos ilustrativos basados en los umbrales de uso residencial del IRS. Estos importes son retenciones, no el impuesto final.
Si el comprador no cumple los requisitos de uso residencial, se aplica la regla general del 15 %, salvo que otra excepción o certificado permita reducir o eliminar la retención.
El formulario 8288 y el 8288-A generalmente deben presentarse en un plazo de 20 días
El comprador generalmente presenta el formulario 8288 e ingresa la retención a más tardar el vigésimo día posterior a la transmisión. La declaración debe ir acompañada de un formulario 8288-A independiente por cada vendedor extranjero al que se haya practicado una retención. Una solicitud de certificado de retención presentada a tiempo y aún pendiente puede modificar este plazo de declaración y pago.
El IRS explica estos requisitos en sus directrices de declaración y pago. Incumplir el plazo aplicable puede dar lugar a sanciones e intereses para el comprador.
Una vez cumplidos los requisitos de identificación, el IRS sella la copia B del formulario 8288-A y la envía al vendedor. Este documento respalda el crédito fiscal del vendedor por la retención.
| Formulario | Finalidad | Distinción práctica |
|---|---|---|
| Formulario 8288 | Declara e ingresa la retención | Generalmente es la declaración de retenciones del comprador |
| Formulario 8288-A | Registra la retención de cada vendedor extranjero | Respalda el crédito fiscal del vendedor |
| Formulario 8288-B | Solicita un certificado de retención | Una solicitud no equivale a una aprobación |
| Formulario 1099-S | Informa de los ingresos de operaciones inmobiliarias | No sustituye a los formularios FIRPTA |
La persona responsable del cierre puede tener una obligación independiente de presentar el formulario 1099-S. Antes de desembolsar los fondos, las partes deben confirmar quién presentará cada declaración exigida y conservar los comprobantes de pago.
Los requisitos de ITIN y TIN pueden afectar al crédito fiscal del vendedor
Los compradores y los vendedores extranjeros generalmente necesitan números de identificación fiscal estadounidenses para las declaraciones FIRPTA. Un extranjero no residente que no pueda obtener un número de Seguro Social puede necesitar un número de identificación personal del contribuyente, o ITIN. Las entidades generalmente utilizan un número de identificación del empleador, o EIN.
Las directrices del IRS sobre el ITIN permiten a un vendedor que cumpla los requisitos presentar el formulario W-7 junto con el formulario 8288-B al amparo de la excepción 4 de FIRPTA, una vez que un contrato jurídicamente vinculante genere la necesidad fiscal. La planificación puede comenzar antes de poner la propiedad en venta, pero una solicitud sin un motivo fiscal válido puede ser denegada.
Las instrucciones del formulario W-7 especifican los documentos de identidad y los justificantes de la excepción. El preparador de impuestos debe comprobar los requisitos vigentes antes de presentar la solicitud.
¿Qué ocurre si el vendedor no tiene TIN en el cierre?
La falta del TIN del vendedor no suspende las obligaciones de retención, declaración o pago del comprador. El IRS puede tramitar los formularios 8288 y 8288-A sin emitir la copia B sellada habitual hasta que se facilite la información de identificación que falta.
El vendedor puede necesitar obtener un ITIN y aportar pruebas suficientes de la retención para reclamar el crédito fiscal. Esto puede retrasar un reembolso, por lo que los problemas de identificación deben resolverse antes de la fecha de cierre.
Cómo reclama un vendedor extranjero el crédito o el reembolso de FIRPTA
El vendedor declara la ganancia o pérdida real en la declaración estadounidense del impuesto sobre la renta que corresponda y reclama la retención FIRPTA como crédito fiscal. Un extranjero no residente generalmente utiliza el formulario 1040-NR. Una retención superior al impuesto final puede generar un reembolso, mientras que una retención insuficiente puede dejar un saldo pendiente.
El IRS proporciona la declaración y las instrucciones correspondientes en su página del formulario 1040-NR. El vendedor generalmente adjunta la copia B sellada del formulario 8288-A o utiliza otros justificantes permitidos cuando no dispone de esa copia.
El reembolso requiere que el IRS lo tramite, y no debe darse por hecha su fecha al planificar otra compra. El profesional fiscal también puede evaluar si resulta aplicable algún procedimiento de reembolso anticipado. Si se necesita el dinero inmediatamente después del cierre, es especialmente importante planificar la solicitud del certificado con antelación.
Los copropietarios estadounidenses y extranjeros necesitan asignaciones separadas
Cuando personas estadounidenses y extranjeras venden una propiedad conjunta, las directrices del IRS distribuyen el monto realizado según las aportaciones de capital. Solo las partes asignadas a los propietarios extranjeros están sujetas a la retención para vendedores extranjeros. A efectos de esta distribución, se considera que los cónyuges aportaron un 50 % cada uno.
Las partes no pueden atribuir toda la venta a un cónyuge estadounidense simplemente para evitar FIRPTA. Los registros de titularidad y aportaciones deben respaldar la distribución utilizada en el cierre.
Cada vendedor extranjero al que se practique una retención necesita un formulario 8288-A independiente. Asociar el nombre y el TIN de cada vendedor con el importe correcto de retención ayuda a evitar discrepancias posteriores en el crédito fiscal.
Las entidades, los intercambios y las exclusiones requieren un análisis distinto
El procedimiento de venta directa cambia cuando la titularidad o el tratamiento fiscal son más complejos. Las ventas de entidades, la aplicación de convenios fiscales y las operaciones de no reconocimiento pueden implicar bases de retención o procedimientos distintos. Estos casos requieren la intervención de un profesional cualificado en fiscalidad internacional de Estados Unidos antes de cerrar las instrucciones de la operación.
LLC, corporaciones, sociedades de personas, fideicomisos y sucesiones
Una LLC no evita automáticamente FIRPTA. Su clasificación fiscal federal y su titularidad determinan quién se considera vendedor y qué normas se aplican. Una entidad no separada de su propietario a efectos fiscales no puede simplemente acreditar una condición no extranjera en lugar de su propietario extranjero.
Los procedimientos del IRS para entidades explican las normas especiales para corporaciones, sociedades de personas, fideicomisos, sucesiones y determinadas entidades de inversión inmobiliaria. La sección 1445(e) regula operaciones específicas de entidades. La sección 1446(f) aborda por separado ciertas transmisiones de participaciones en sociedades de personas.
Por ejemplo, una corporación extranjera que distribuya un USRPI puede estar sujeta a una retención del 21 % de la ganancia reconocida, en lugar del 15 % del monto realizado. Las normas de retención pertinentes para corporaciones y otros casos se explican en la Publicación 515 del IRS.
En el caso de bienes raíces comerciales en el sur de Florida propiedad de entidades, el análisis debe distinguir entre la venta del inmueble y la transmisión de participaciones en la entidad propietaria. Resultados económicos similares pueden generar obligaciones de declaración diferentes.
Una operación relacionada con negocios en venta en el sur de Florida puede incluir bienes inmuebles junto con activos de explotación. El análisis FIRPTA depende de los activos o participaciones transmitidos, no simplemente de la descripción "venta de un negocio".
Operaciones de no reconocimiento y aplicación de convenios fiscales
El no reconocimiento significa que una norma fiscal aplicable aplaza o impide reconocer una ganancia o pérdida. Determinadas disposiciones del Código o convenios fiscales pueden permitir reducir o eliminar la retención cuando se cumplen las condiciones y notificaciones exigidas. Para acogerse a este tratamiento mediante notificación, el comprador generalmente debe enviar el aviso exigido al IRS a más tardar el vigésimo día posterior a la transmisión.
Invocar un convenio fiscal no elimina automáticamente FIRPTA. El asesor debe determinar tanto el tratamiento fiscal de fondo como el procedimiento correcto de retención.
Intercambios de la sección 1031
Un vendedor extranjero no puede suponer que organizar un intercambio de bienes de la misma naturaleza elimina la retención. El procedimiento ordinario de notificación de no reconocimiento no está disponible para intercambios que no cumplan los requisitos de no reconocimiento total. Tampoco está disponible para intercambios diferidos que sigan incompletos cuando venza el plazo de presentación FIRPTA.
Estas operaciones pueden requerir un certificado de retención. Recomendamos resolver el plan de retención junto con la estructura del intercambio, en lugar de tratar FIRPTA como un trámite que puede atenderse después.
La exclusión por venta de vivienda de la sección 121
El procedimiento ordinario de notificación de no reconocimiento no puede utilizarse para la exclusión de vivienda principal de la sección 121. Aunque el vendedor cumpla los requisitos para excluir la ganancia, reducir o eliminar la retención generalmente requiere solicitar un certificado. Poder acogerse a la exclusión y tener autorización para reducir la retención son cuestiones distintas.
Las normas fiscales de Florida para personas físicas no eliminan FIRPTA
Florida no cobra impuesto sobre la renta a las personas físicas y, por tanto, tampoco tiene un impuesto estatal separado sobre sus ganancias de capital. La retención federal FIRPTA y las obligaciones de presentar declaraciones federales siguen vigentes. Las corporaciones vendedoras también pueden estar sujetas a impuestos y obligaciones de declaración en Florida.
El Departamento de Ingresos de Florida confirma el tratamiento de las personas físicas en sus directrices sobre el impuesto a las ganancias de capital. Esta norma estatal no determina el impuesto federal que debe pagar el vendedor.
El impuesto sobre la renta de las corporaciones de Florida puede aplicarse a corporaciones y entidades que tributan federalmente como tales y que realizan actividades u obtienen ingresos en Florida. Las corporaciones extranjeras con ingresos en Florida pueden tener obligaciones de declaración.
Una propiedad en otro estado también puede generar impuestos de ese estado sobre la renta, retenciones o impuestos de transmisión. FIRPTA nunca debe considerarse una lista completa de los impuestos y gastos de una venta.
Documentos que un vendedor extranjero debe reunir antes del cierre
Los documentos de identidad y de la base fiscal permiten al profesional fiscal estimar la ganancia, evaluar una retención reducida y preparar la declaración. Reúnalos con antelación, especialmente si están en el extranjero o en poder de un antiguo administrador de la propiedad. La falta de documentos puede dificultar la justificación de ajustes de la base fiscal que, de otro modo, serían válidos.
- Estado de cierre de la compra original y documentos de adquisición.
- Escritura y documentos que acrediten la titularidad.
- Facturas de mejoras de capital y comprobantes de pago.
- Cuadros de depreciación y declaraciones fiscales de los alquileres.
- Declaraciones estadounidenses anteriores, incluidos los formularios 1040-NR aplicables.
- Pasaporte y demás documentos de identidad exigidos.
- Documentación del SSN, ITIN o EIN de cada vendedor.
- Contrato de venta firmado y estado de cierre estimado, en cuanto estén disponibles.
- Documentos de constitución, clasificación fiscal y titularidad de la entidad.
- Documentación pertinente sobre convenios fiscales, residencia y condición fiscal.
Para un propietario que haya renovado bienes raíces en Allapattah, los registros de mejoras deben distinguir las obras de capital de las reparaciones habituales. El profesional fiscal decide qué costos afectan a la base y cómo modifican el cálculo las deducciones anteriores.
15 pasos FIRPTA para vender propiedad en Estados Unidos siendo extranjero
Empiece por la condición fiscal del vendedor y la titularidad, y después resuelva los requisitos de retención e identificación antes del cierre. Tras la venta, conserve los justificantes y complete el proceso de declaración fiscal. Esta secuencia ayuda a coordinar la operación inmobiliaria con el trabajo del profesional fiscal.
Antes del contrato: pasos 1-5
- Confirme si cada propietario es una persona extranjera a efectos de FIRPTA.
- Identifique si la propiedad es directa o determine la estructura de la entidad y su clasificación fiscal federal.
- Compruebe la situación del SSN, ITIN o EIN de cada vendedor.
- Reúna los registros de la base fiscal, las mejoras, la depreciación y los cierres anteriores.
- Encargue a un profesional en fiscalidad internacional de Estados Unidos que estime la ganancia y el impuesto federal reales.
Del contrato al cierre: pasos 6-11
- Determine si se aplica la excepción por uso residencial del comprador y documente el uso previsto.
- Decida si solicitará una retención reducida mediante el formulario 8288-B.
- Si necesita un ITIN, prepare el formulario W-7 al amparo de la excepción FIRPTA correspondiente una vez que un contrato vinculante genere la necesidad fiscal.
- Notifique por escrito al comprador la solicitud de un certificado de retención dentro del plazo exigido.
- Confirme las instrucciones escritas para custodiar los fondos, dar seguimiento a la decisión del IRS e ingresar el pago.
- Revise la información de los formularios 8288 y 8288-A, el TIN de cada vendedor y la distribución de la retención en el cierre.
Después del cierre: pasos 12-15
- Conserve la Divulgación de Cierre o el estado de liquidación, así como los justificantes de retención e ingreso.
- Obtenga el formulario 8288-A sellado por el IRS cuando se emita y resuelva las discrepancias de identificación.
- Presente la declaración estadounidense del impuesto sobre la renta exigida y reclame el crédito por retención o el reembolso.
- Revise las obligaciones de declaración estatales, locales y de entidades correspondientes a la propiedad y al vendedor.
Cómo apoya BonaDomus la coordinación del cierre con FIRPTA
BonaDomus apoya la operación inmobiliaria y la coordinación con los profesionales que intervienen en el cierre. El profesional fiscal cualificado se encarga del análisis FIRPTA de la operación y de las declaraciones fiscales dentro de los servicios contratados. El equipo de títulos o de cierre realiza las tareas de liquidación y retención que se le asignen.
Nuestra recomendación práctica es incorporar al profesional fiscal antes del contrato siempre que sea posible. Así, las partes pueden evaluar las necesidades de identificación y las posibilidades de reducir la retención mediante un certificado antes de estimar los fondos que tendrá disponibles el vendedor.
Tanto si un cliente vende bienes raíces en Little Havana como otra propiedad en el sur de Florida, el calendario contractual debe reflejar los requisitos reales de documentación fiscal. La fecha de cierre no debe depender de una supuesta fecha de aprobación o reembolso del IRS.
Confirme pronto la condición fiscal a efectos de FIRPTA y coordine su venta con BonaDomus, un profesional cualificado en fiscalidad internacional de Estados Unidos y un equipo de títulos con experiencia. Acuerden por escrito quién calcula la retención, presenta cada declaración y supervisa todos los plazos.
Planifique la retención y la declaración final por separado
La regla general de FIRPTA recauda el 15 % del monto realizado a través del comprador, mientras que el impuesto final del vendedor se liquida mediante la declaración estadounidense del impuesto sobre la renta. Las normas de uso residencial del comprador o un certificado del IRS pueden reducir la retención. Una solicitud de certificado pendiente sigue exigiendo que se retengan fondos en el cierre.
Antes de actuar, pida a los profesionales responsables que comprueben los formularios, las instrucciones y las direcciones postales vigentes del IRS. La titularidad mediante entidades y la aplicación de tratamientos fiscales especiales requieren un análisis propio. Una asignación clara de responsabilidades ayuda al comprador a cumplir sus obligaciones y ofrece al vendedor una estimación más fiable de los fondos disponibles al cierre.
¿La retención FIRPTA es el impuesto final del vendedor extranjero por la venta de una propiedad en EE. UU.?
No. La retención FIRPTA es un mecanismo de recaudación previsto en la sección 1445 del Código de Rentas Internas y, en general, equivale al 15 % del monto realizado. El impuesto federal real del vendedor se calcula en una declaración de impuestos de EE. UU., normalmente el formulario 1040-NR si se trata de una persona física extranjera no residente, a partir de la ganancia, la base ajustada, la depreciación y su condición fiscal. Si se retuvo más de lo que se debe, la diferencia puede reembolsarse; si se retuvo menos, queda un saldo pendiente de pago.
¿Liquidar la hipoteca en el cierre reduce el importe de la retención FIRPTA?
No. La base de la retención es el monto realizado, que incluye el efectivo pagado, el valor justo de mercado de otros bienes transferidos y las deudas que asume el comprador o que siguen gravando la propiedad. En un ejemplo ilustrativo de venta por 800.000 USD a la tasa general, la retención es de 120.000 USD aunque, tras pagar la hipoteca y los gastos, al vendedor solo le queden 200.000 USD. Aplicar el 15 % sobre el importe neto puede dar lugar a una retención insuficiente, de la que el comprador puede ser responsable.
Si el formulario 8288-B está pendiente en el cierre, ¿se retiene algún importe?
Sí. Si la solicitud se presentó antes o en la fecha de la transmisión y cumple los requisitos, en el cierre se retiene igualmente el importe legal completo, aunque en general no hace falta ingresarlo de inmediato al IRS. El importe retenido, o uno menor fijado en el certificado, suele declararse e ingresarse en los 20 días siguientes a la fecha en que el IRS envía por correo el certificado o la denegación. Los fondos solo se entregan al vendedor según lo que permita esa resolución, por lo que las instrucciones de cierre deben indicar por escrito quién custodia el dinero y quién sigue la correspondencia del IRS.
¿Puede el uso anterior de la vivienda por parte del vendedor hacer que la venta se acoja a la excepción FIRPTA por uso residencial?
No. La excepción depende del comprador: un adquirente persona física, o un miembro de su familia, debe tener planes concretos de vivir en la propiedad al menos el 50 % de los días en que se use durante cada uno de los dos primeros períodos de 12 meses tras la transmisión, sin contar los días en que esté desocupada. Si se cumple, la retención suele ser cero hasta 300.000 USD y del 10 % entre más de 300.000 USD y 1.000.000 USD. Por encima de 1.000.000 USD, el 15 % se aplica a todo el monto realizado, no solo al exceso.
¿Cuándo debe un vendedor extranjero solicitar un ITIN a efectos de FIRPTA?
El vendedor que cumpla los requisitos puede presentar el formulario W-7 junto con el 8288-B conforme a la excepción 4 de FIRPTA una vez firmado un contrato jurídicamente vinculante que genere la necesidad fiscal. Si se solicita antes, sin un motivo fiscal válido, el IRS puede denegar la solicitud, aunque la documentación puede prepararse antes de poner la propiedad a la venta. Sin TIN, el IRS puede tramitar los formularios 8288 y 8288-A del comprador, pero no enviará la copia B sellada, lo que puede retrasar el crédito o el reembolso del vendedor.
¿Tener la propiedad en Florida a través de una LLC o hacer un intercambio 1031 evita la retención FIRPTA?
No de forma automática. La clasificación fiscal federal y la titularidad de la LLC determinan quién se considera vendedor y qué normas se aplican, y una entidad no considerada (disregarded entity) no puede declarar la condición no extranjera en lugar de un propietario extranjero. El aviso ordinario de no reconocimiento no sirve para intercambios de bienes similares sin no reconocimiento total, para intercambios 1031 diferidos que no estén completos al vencer la declaración ni para la exclusión de la sección 121, por lo que estos casos suelen requerir un certificado de retención. Conviene que un profesional en fiscalidad internacional de EE. UU. los revise antes de cerrar las instrucciones de cierre.
¿El hecho de que Florida no tenga impuesto sobre la renta personal cambia las obligaciones FIRPTA del vendedor extranjero?
No. FIRPTA es una ley federal de aplicación en todo el país, por lo que la retención y la declaración federal siguen siendo obligatorias en las ventas en Miami y el resto de Florida. Florida no grava las ganancias de capital de las personas físicas, pero las corporaciones y las entidades que tributan como corporaciones a nivel federal y obtienen ingresos en Florida pueden tener que presentar declaraciones del impuesto estatal sobre la renta de sociedades. Las propiedades situadas en otros estados también pueden estar sujetas a impuestos estatales sobre la renta, retenciones o impuestos de transmisión.
- — Retención e impuesto final
- — Normas federales y condición fiscal
- — Dos cálculos fiscales distintos
- — Cálculo de la base retenida
- — Responsabilidades de comprador y vendedor
- — Excepciones por uso del comprador
- — Acreditar la condición no extranjera
- — Solicitar una retención reducida
- — Ejemplos de cálculo de retención
- — Formularios y plazos de pago
- — Identificación fiscal antes del cierre
- — Reclamar el crédito por retención
- — Distribución entre propietarios conjuntos
- — Operaciones que requieren un especialista
- — Impuestos de Florida y federales
- — Documentación que conviene reunir pronto
- — Coordinación de los profesionales involucrados
- — Fondos disponibles y cumplimiento fiscal

