Inspección de vivienda en Miami: qué revisar antes de comprar y cómo entender el informe
Conozca el estado de la vivienda antes de comprar. Explicamos cómo elegir inspector, cuánto cuesta la revisión y qué hacer si aparecen problemas.

7.10.2026

34 minutos

7 de octubre de 2026
Para qué sirve una inspección de vivienda
Durante la visita le gustaron la distribución, la cocina y el jardín. Pero unos acabados atractivos pueden ocultar filtraciones, tuberías desgastadas o problemas con el aire acondicionado. Una visita informal no basta para conocer el estado de la vivienda.
La inspección de vivienda, o home inspection, ayuda a detectar estos problemas antes de completar la compra. Un especialista revisa las zonas accesibles, comprueba los sistemas principales y prepara un informe escrito con fotografías.
En Estados Unidos es un paso habitual al comprar una propiedad. El comprador quiere saber qué adquiere y qué gastos podría tener después de mudarse. También resulta útil para el vendedor: es más fácil hablar de problemas concretos que de dudas generales del comprador.
El inspector no decide si debe comprar la casa. Le ayuda a entender qué defectos requieren atención, dónde pueden hacer falta reparaciones y qué conviene revisar con más detalle.
Cuándo contratar la inspección
La inspección suele realizarse después de firmar el contrato de compraventa, durante el período de inspección previsto en ese documento.
Conviene programarla al principio de ese período. Así quedará tiempo para leer el informe, hacer preguntas y consultar a otro especialista si aparece un problema importante.
Antes de reservar, confirme con su agente inmobiliario:
- Cuándo termina el período de inspección.
- Cuándo estará listo el informe.
- Cuánto tiempo queda para otras revisiones y negociaciones.
La duración del período depende de su contrato. Esperar un informe o negociar reparaciones no amplía automáticamente el plazo. Si necesita más tiempo, la prórroga debe acordarse y documentarse.
Dónde encontrar un inspector y cómo elegirlo
Su agente inmobiliario puede recomendar empresas de inspección y ayudar a coordinar la visita. También puede elegir a otro profesional.
Normalmente el comprador contrata y paga la inspección. Es importante que el inspector ofrezca una evaluación independiente y explique los defectos con claridad, aunque compliquen la operación.
Antes de contratar, pregunte:
- ¿Tiene experiencia con este tipo de casa o condominio?
- ¿Qué incluye el precio y qué revisiones se cobran aparte?
- ¿Puede ver un ejemplo de informe?
- ¿Cuándo recibirá los resultados?
- ¿Podrá hablar con el inspector después de la visita?
Un buen informe explica qué se ha encontrado, dónde está el problema y qué se recomienda hacer. Si alguna zona no pudo revisarse, debe indicarlo.
Desconfíe si le prometen de antemano que todo estará bien, no explican el alcance o se niegan a responder preguntas. La independencia y una revisión cuidadosa importan más que la promesa de un informe rápido y favorable.
Qué se revisa durante la inspección
El alcance se acuerda antes de la visita. Normalmente se revisan los elementos accesibles y el funcionamiento de los sistemas principales:
- Techo: daños visibles y señales de filtraciones.
- Aire acondicionado: funcionamiento y drenaje de condensación.
- Electricidad: panel accesible, tomas de corriente y defectos visibles.
- Plomería: fugas, aparatos sanitarios y tuberías accesibles.
- Ventanas y puertas: estado y funcionamiento.
- Paredes, cielos rasos y pisos: grietas, manchas y señales de entrada de agua.
- Terreno alrededor de la casa: problemas visibles de drenaje de lluvia.
En Miami conviene prestar especial atención al techo, al aire acondicionado y a las señales de humedad. Una mancha en el cielo raso puede ser un resto de una reparación antigua o indicar una filtración activa. La inspección ayuda a aclararlo.
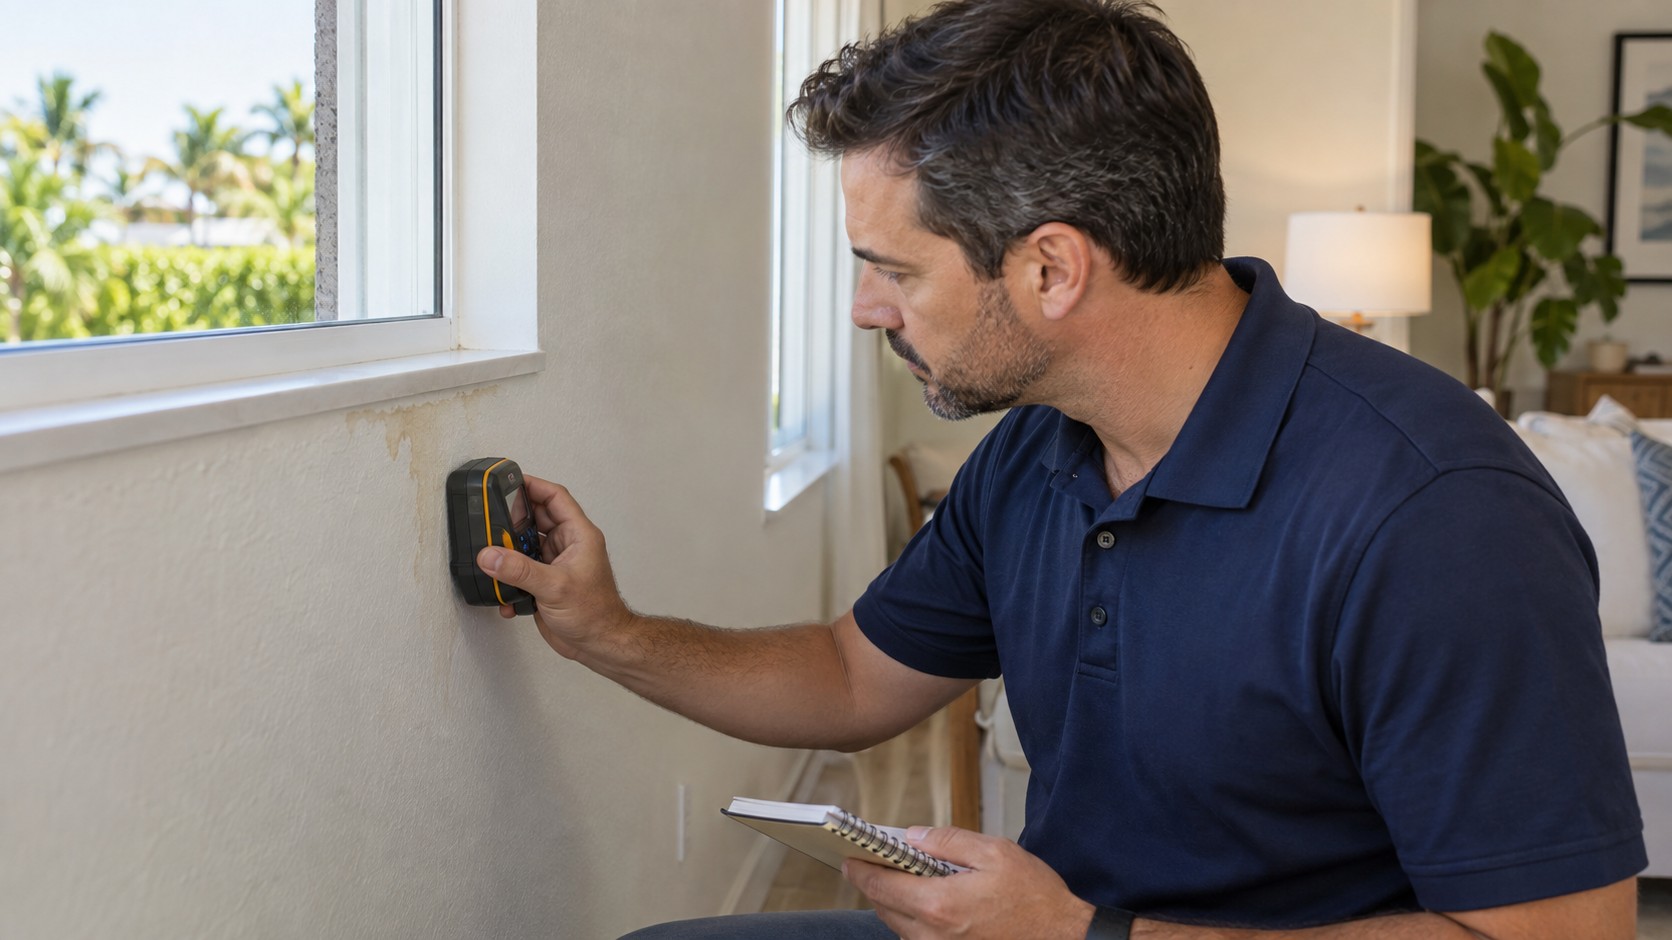
La revisión de una casa unifamiliar suele durar entre dos y cuatro horas. El tamaño y el estado de la propiedad influyen en la duración. El informe a menudo se entrega en uno o dos días, pero confirme el plazo al contratar.
Qué no muestra una inspección general
El inspector revisa las partes accesibles de la propiedad. Normalmente no abre paredes ni pisos. Por eso, el informe no garantiza que se detecten todos los defectos ocultos.
Algunas revisiones se contratan por separado. Por ejemplo, una inspección de alcantarillado con cámara, una revisión de termitas, una evaluación de la piscina o una investigación del origen de la humedad. No es necesario contratarlo todo: las revisiones se eligen según la propiedad y las señales de problemas.
Si la casa tiene muelle o muro de contención frente al agua, pregunte quién evaluará su estado. Al comprar bienes raíces de lujo en Miami, estos elementos pueden representar una parte importante de los gastos futuros.
Los documentos de trabajos realizados y los requisitos del seguro se revisan por separado. Más abajo explicamos las inspecciones Four-Point y Wind Mitigation.
Cuánto cuesta una inspección de vivienda en Miami
Para un presupuesto inicial, calcule varios cientos de dólares. Según ofertas publicadas por empresas locales, revisar una casa estándar puede costar aproximadamente $400–700. Las inspecciones de condominios pueden empezar alrededor de $300. Son referencias de proveedores concretos, no una tarifa única para Miami.
El precio depende del tamaño, la antigüedad y los servicios incluidos. Una casa grande, equipos complejos o construcciones adicionales pueden aumentar el costo.
Antes de pagar, pida un presupuesto escrito que indique:
- El precio total de la revisión acordada.
- Los servicios adicionales.
- El plazo de entrega del informe.
- El precio de una segunda visita, si hace falta.
Compare presupuestos con el mismo alcance. Un precio inicial bajo puede no resultar económico si las revisiones que necesita se cobran aparte.
Four-Point y Wind Mitigation: diferencias entre las inspecciones para el seguro
Al comprar una casa puede necesitar tres informes distintos. La inspección general ayuda a conocer el estado de la vivienda antes del cierre. La Four-Point Inspection permite a la aseguradora evaluar los sistemas principales. La Wind Mitigation Inspection documenta características de protección contra el viento que pueden influir en la prima. Un informe no sustituye a los demás.
Four-Point Inspection: cuatro sistemas principales
El inspector revisa techo, electricidad, tuberías y sistema de calefacción y aire acondicionado. El informe indica su antigüedad, tipo y estado, con fotografías. A la aseguradora le interesan problemas como filtraciones activas o cableado peligroso.
La compañía puede solicitarlo al contratar o renovar una póliza, sobre todo para una casa antigua. Las condiciones varían. Citizens, por ejemplo, lo exige en determinadas solicitudes para viviendas de más de 20 años. No es una regla universal para todas las aseguradoras.
Si hay problemas importantes, pueden exigir reparaciones antes de emitir la cobertura. Compruebe los requisitos del seguro antes de que termine el plazo de inspección del contrato de compra. El informe no garantiza una póliza ni sustituye una inspección completa.
Wind Mitigation Inspection: protección contra el viento
Se revisan elementos que ayudan a reducir daños por viento: forma y revestimiento del techo, fijación del tablero, uniones del techo con los muros, protección secundaria contra el agua y protección de ventanas y puertas. El inspector documenta las características comprobadas para la aseguradora.
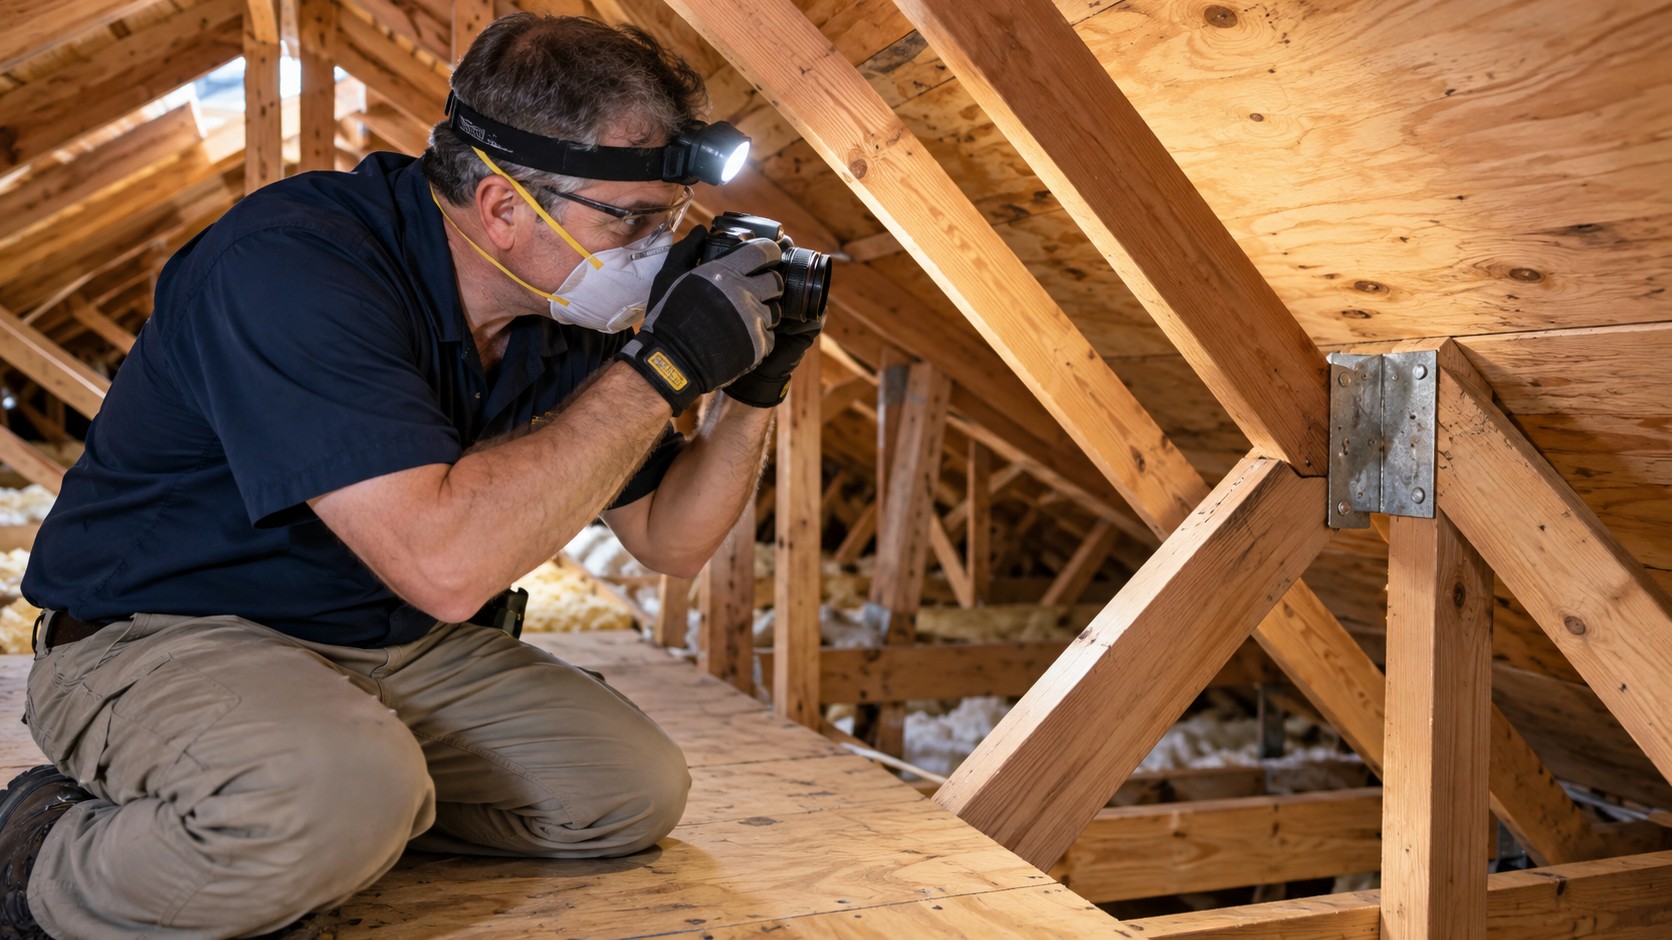
El informe puede ayudar a obtener un descuento sobre la parte de la prima correspondiente al viento. El ahorro no está garantizado de antemano. Depende de la vivienda, la póliza y los descuentos ya aplicados. Tener ventanas resistentes a impactos no permite calcular por sí solo el pago final.
Prepare los documentos del techo, ventanas y puertas disponibles y facilite el acceso al ático. Según Florida Office of Insurance Regulation, el formulario puede ser válido hasta cinco años si no hay cambios estructurales importantes ni inexactitudes. Después de sustituir el techo o instalar protección, consulte si conviene actualizarlo. Los formularios vigentes y las indicaciones están en la web oficial del regulador de seguros de Florida.
¿Cuánto cuestan estas inspecciones?
Entre los precios publicados por empresas del sur de Florida, consultados en octubre de 2026, figuran:
- Four-Point: $150 en Clean Air Miami y $299 en UAV Miami para una casa de hasta 2,500 sq ft.
- Wind Mitigation: Clean Air Miami publica $150 por el servicio independiente.
- Ambos informes: UAV Miami publica un paquete de $399 para una casa de hasta 2,500 sq ft.
Son ejemplos, no promedios del mercado. El tamaño, la ubicación y las visitas adicionales pueden cambiar el precio. Algunas empresas incluyen estos informes en la inspección completa. Antes de pagar, confirme qué documentos incluye el paquete y si su aseguradora los acepta.
Si ya es propietario: cuándo repetir las inspecciones
Estos informes no sirven solo al comprar. Al cambiar de aseguradora o renovar la póliza, la compañía puede pedir información actualizada de la casa. Después de sustituir el techo, ventanas o anclajes, Wind Mitigation puede ayudar a reflejar las mejoras en el cálculo del seguro. Pregunte primero al agente si necesita un informe nuevo y qué documentación acepta.
- Four-Point: no hay una regla universal que obligue a repetirla cada cierto número de años. Cada aseguradora puede fijar la antigüedad aceptable del informe. Consúltelo al solicitar una póliza, cambiar de compañía o recibir una petición para renovar.
- Wind Mitigation: la referencia del formulario oficial es de hasta cinco años sin cambios importantes ni inexactitudes. No significa una inspección nueva obligatoria cada año. Tras mejorar la vivienda, puede convenir actualizarlo antes.
¿Son obligatorias para una hipoteca?
Según las indicaciones del CFPB, el prestamista suele exigir comprobante de seguro de la vivienda. Esto no convierte Four-Point y Wind Mitigation en requisitos automáticos de todas las hipotecas. La aseguradora determina los informes necesarios según la casa y la póliza. El prestamista también puede imponer condiciones adicionales sobre el estado del inmueble.
Si la aseguradora no emite la cobertura necesaria sin informe o reparaciones, el cierre hipotecario puede retrasarse. Confirme las condiciones con tiempo y mantenga la cobertura necesaria después de comprar. Incluso al comprar al contado, el seguro elegido puede requerir informes. La tasación del banco, appraisal, no sustituye la inspección del estado de la vivienda.
En qué se diferencia la inspección de un condominio
Dentro de la unidad se revisan los sistemas y elementos accesibles: plomería, electricidad, aire acondicionado, ventanas, puertas y señales de filtraciones.
Sin embargo, el estado de la unidad puede ser muy distinto al del edificio. Una renovación interior no aclara las condiciones del techo, la fachada o el garaje, ni los futuros gastos de la asociación.
Por eso, al comprar un condominio hacen falta dos revisiones paralelas: la inspección de la unidad y el estudio de los documentos del edificio. Solicite información sobre obras importantes, resultados de inspecciones y cuotas extraordinarias para los propietarios.
Explicamos cómo afectan estos gastos al presupuesto en nuestra guía sobre cuotas HOA y gastos de condominios en Florida.
Qué hacer si el inspector encuentra problemas
Un informe largo no significa automáticamente que deba renunciar a la compra. Lo importante es entender los problemas y sus posibles costos.
Conviene dividir los hallazgos en tres grupos:
- Problemas importantes. Riesgos de seguridad, filtraciones considerables o daños estructurales. Requieren una evaluación adicional de un especialista.
- Gastos próximos. El equipo funciona, pero está desgastado. Averigüe cuánto podría costar repararlo o sustituirlo.
- Mantenimiento habitual. Arreglos menores, servicio de equipos y otras tareas del propietario.
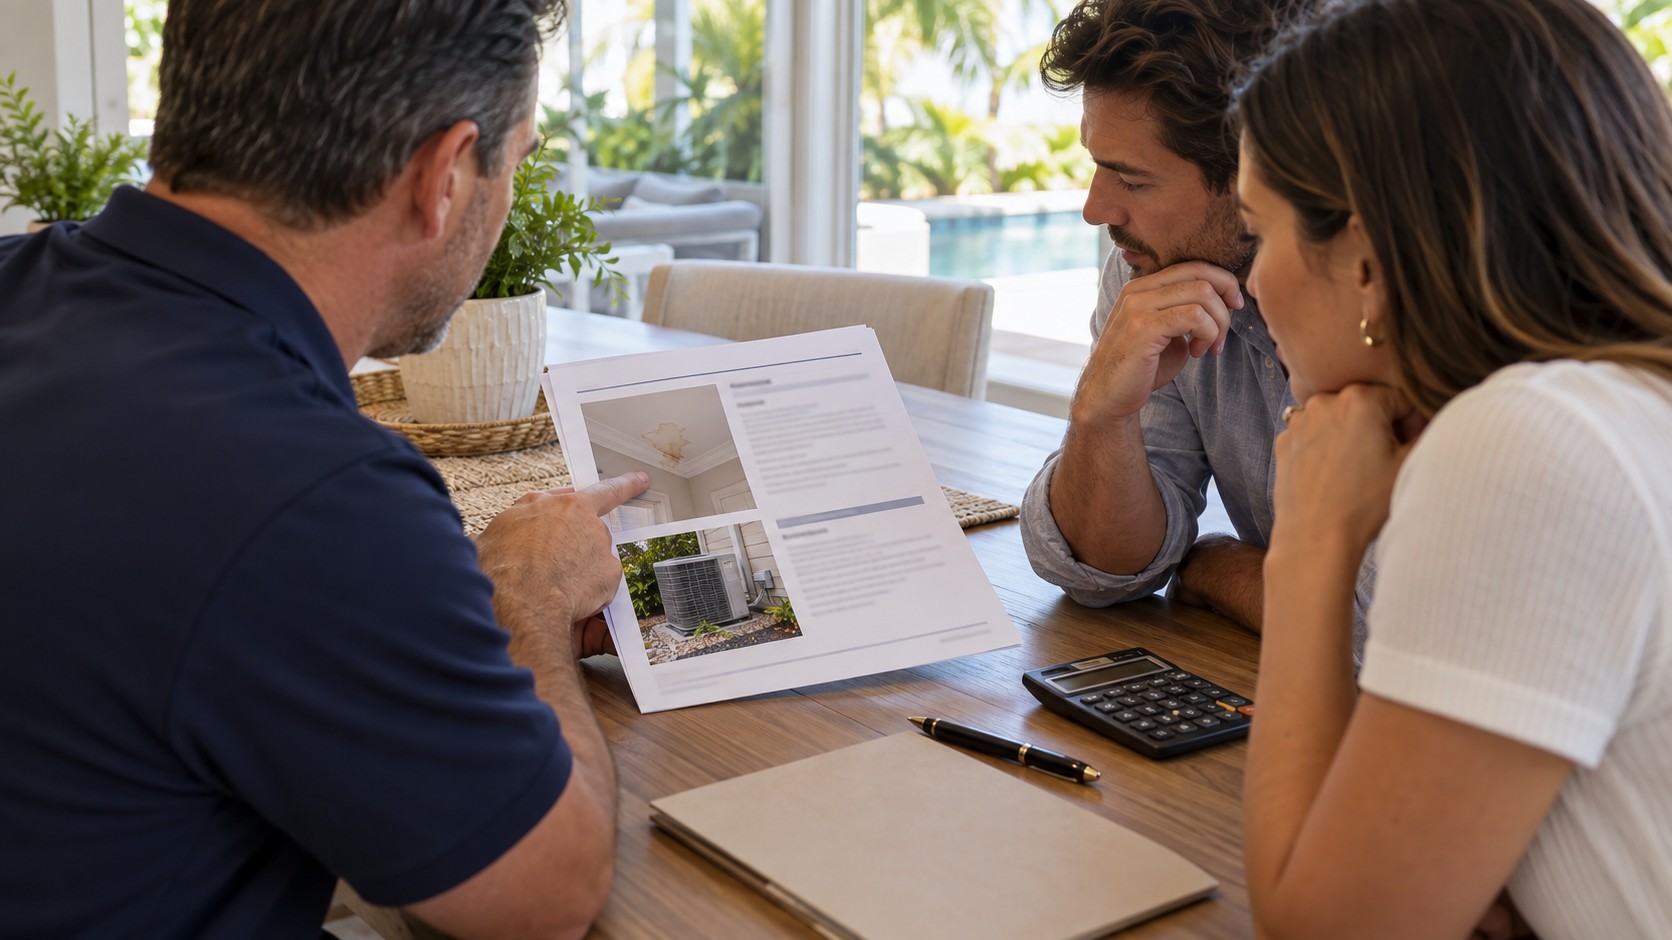
Pida al inspector que explique los puntos que no entienda. Para reparaciones costosas, solicite un presupuesto a un contratista. El informe no siempre incluye el precio de los trabajos.
Después podrá hablar con el vendedor sobre reparaciones, un ajuste del precio o una contribución a los gastos. El vendedor no está obligado a aceptar todas las peticiones. Sus opciones, incluida la posibilidad de cancelar la compra, dependen del contrato y del cumplimiento de sus plazos.
Por ejemplo, si aparece una filtración, primero hay que conocer su causa y alcance. Negociar una compensación sin saber qué reparación hace falta puede resultar costoso.
Cómo ayuda la inspección al vendedor
El vendedor puede contratar una inspección antes de poner la casa en venta. Así podrá conocer los defectos, pedir presupuestos y decidir qué arreglar antes de las visitas.
Para preparar la inspección del comprador conviene:
- Facilitar el acceso a los equipos y espacios de servicio.
- Retirar objetos que dificulten la revisión.
- Reunir documentos de reparaciones del techo, aire acondicionado y otros sistemas.
- Informar de los problemas conocidos.
Una inspección previa no garantiza una venta sin objeciones. El comprador puede contratar a su propio inspector. Pero conocer el estado de la vivienda facilita responder preguntas y negociar las condiciones.
Cómo ayuda BonaDomus
BonaDomus ayuda a coordinar la inspección durante la compra: facilita contactos de especialistas, organiza el acceso y tiene en cuenta los plazos del contrato.
Cuando llega el informe, ayudamos a reunir preguntas, organizar revisiones adicionales y hablar con el vendedor sobre posibles cambios en las condiciones. El inspector aporta las conclusiones técnicas. Usted decide si compra.
Si compra a distancia, puede acordar fotografías, video y una conversación con el inspector después de la visita.
Preguntas y respuestas sobre la inspección
¿Quién elige y paga al inspector? ¿Hay que pagar si la compra no se completa?
Normalmente el comprador elige y paga al inspector. El agente puede recomendar contactos, pero usted decide. La inspección es un servicio independiente. Confirme de antemano el pago y las condiciones de devolución, sin suponer que dependen del cierre.
¿Cuánto cuesta la inspección y qué servicios se cobran aparte?
Las ofertas publicadas por empresas locales incluyen precios aproximados de $400–700 para una casa estándar y desde unos $300 para un condominio. Son ejemplos, no una tarifa única. La piscina, la revisión de alcantarillado con cámara, las termitas y una segunda visita pueden cobrarse aparte. Pida una lista escrita de los servicios incluidos.
¿Cuándo conviene reservar y cuánto tarda el informe?
Reserve después de firmar el contrato, lo antes posible dentro del período de inspección. Según la asociación profesional ASHI, revisar una casa unifamiliar suele llevar 2–4 horas y el informe suele entregarse en 24–48 horas. Confirme los plazos con la empresa, ya que pueden variar.
¿Es obligatorio hacer una inspección al comprar una vivienda?
La inspección general no es obligatoria en todas las compras. Sin ella tendrá menos información sobre el estado de la propiedad. El prestamista o la aseguradora pueden exigir otras revisiones.
¿Conviene inspeccionar una casa nueva o un condominio recién renovado?
Sí, una revisión independiente puede ser útil. La construcción nueva y los acabados recientes no descartan errores de instalación, filtraciones o equipos defectuosos.
¿Se puede inspeccionar una casa que se vende AS IS?
Sí. La venta en su estado actual no impide por sí sola una inspección. El contrato determina el acceso, los plazos y las opciones posteriores.
¿Tengo que asistir a la inspección en persona?
Es útil, pero no siempre necesario. Podrá ver los problemas y hacer preguntas en el lugar. Si compra a distancia, acuerde de antemano una conversación telefónica o por video para revisar el informe.
¿Qué problemas del informe requieren más atención?
Empiece por los riesgos de seguridad, las filtraciones importantes y las señales de daños estructurales. Después revise los sistemas costosos: techo, aire acondicionado, electricidad y tuberías. El número de observaciones por sí solo dice poco. Pregunte qué requiere atención pronta y qué es mantenimiento habitual.
¿Puedo cancelar la compra después de la inspección y recuperar el depósito?
Depende del contrato, del plazo de inspección y de cómo deba notificarse al vendedor. Un informe negativo no produce automáticamente la devolución del depósito. Revise sus condiciones con el agente o abogado antes del vencimiento. La guía oficial del CFPB también explica las opciones del comprador.
¿El vendedor tiene que arreglar todo lo que encuentre el inspector?
No. Puede proponer reparaciones, un ajuste del precio o una contribución a los gastos, pero las condiciones deben acordarse. Primero pida presupuestos para los trabajos costosos. Si compra con hipoteca, consulte cualquier crédito con el prestamista, ya que su forma de aplicación puede afectar los importes del cierre.
¿Basta con inspeccionar la unidad para conocer el estado del edificio?
No. El inspector evalúa las partes accesibles de su unidad. Las estructuras comunes, las obras previstas, las reservas y las cuotas extraordinarias requieren revisar los documentos del edificio y la asociación. Una unidad en buen estado puede tener gastos importantes por zonas comunes.
¿Una inspección general incluye moho y termitas?
No dé por hecho que estas revisiones están incluidas. El examen general puede detectar señales sospechosas, pero las pruebas de moho y una inspección especializada de termitas pueden contratarse por separado. Confirme qué se revisará y qué informe recibirá.
¿Se revisan la piscina, el muelle y el muro de contención frente al agua?
Depende del alcance acordado. Estos elementos pueden necesitar una revisión independiente de un especialista. Confírmelo antes de contratar, especialmente si el muelle o el muro son importantes para decidir la compra.
¿Los informes four-point y wind mitigation sustituyen la inspección completa?
No. La inspección four-point revisa cuatro sistemas principales para fines de seguro. La de wind mitigation evalúa elementos de protección contra el viento. Su objetivo es distinto al de una revisión general antes de comprar. Si hacen falta, contrátelos junto con la inspección principal.
¿Puedo utilizar el informe que entrega el vendedor?
Conviene leerlo, pero no sustituye automáticamente su propia inspección. Compruebe la fecha, el alcance y qué ha cambiado desde la revisión.
¿La inspección es lo mismo que la tasación para el banco?
No. La inspección ayuda a conocer el estado físico de la propiedad. La tasación, o appraisal, determina principalmente su valor de mercado para la financiación.
¿Qué hago si creo que el inspector pasó por alto un problema?
Comuníqueselo y pida una explicación por escrito. Compruebe si el problema estaba dentro del alcance contratado. Si hace falta, consulte a otro especialista. No espere a que termine el período de inspección del contrato.
¿Conviene volver a revisar las reparaciones hechas por el vendedor?
Si se corrigieron defectos importantes, conviene comprobar el resultado antes del cierre. Confirme quién hará la segunda revisión y cuánto cuesta. El recorrido final habitual no siempre sustituye una evaluación técnica de las reparaciones.
¿Necesito nuevas inspecciones para el seguro si ya soy propietario?
Puede ser necesario al cambiar de aseguradora, recibir una petición para renovar o documentar mejoras. Four-Point no tiene un intervalo universal. El formulario Wind Mitigation puede ser válido hasta cinco años sin cambios importantes ni inexactitudes. Consulte las condiciones de su póliza antes de contratar.
¿Four-Point y Wind Mitigation son obligatorias para cualquier hipoteca?
No existe un requisito universal de ambos informes para todas las hipotecas. El prestamista suele exigir seguro de la vivienda y la aseguradora determina los informes necesarios. Si la cobertura depende de una inspección o reparación, el cierre puede retrasarse. Confírmelo con su agente de seguros y prestamista con tiempo.
¿Cuánto cuestan Four-Point y Wind Mitigation por separado?
En ofertas consultadas en octubre de 2026, Clean Air Miami publica $150 por cada servicio independiente. UAV Miami indica $299 por Four-Point y $399 por ambos informes para una casa de hasta 2,500 sq ft. Son ejemplos, no precios medios. Confirme límites de superficie, extras y si están incluidos en la inspección completa.